 |
| Nguồn cung chịu sức ép, lúa mì và cà phê cùng tăng phiên thứ 3 liên tiếp |
Gián đoạn nguồn cung và cầu tăng cao đẩy giá lúa mì đi lên
Sắc xanh tiếp tục lan tỏa các mặt hàng lúa mì trong phiên 5/10, nối dài chuỗi phục hồi sang phiên thứ 3 liên tiếp. Đóng cửa phiên, giá lúa mì Chicago kỳ hạn tháng 12 trên sở CBOT tăng 1,4% lên 254,4 USD/tấn; giá lúa mì Kansas kỳ hạn tháng 12 trên tăng 1% lên 272,6 USD/tấn.
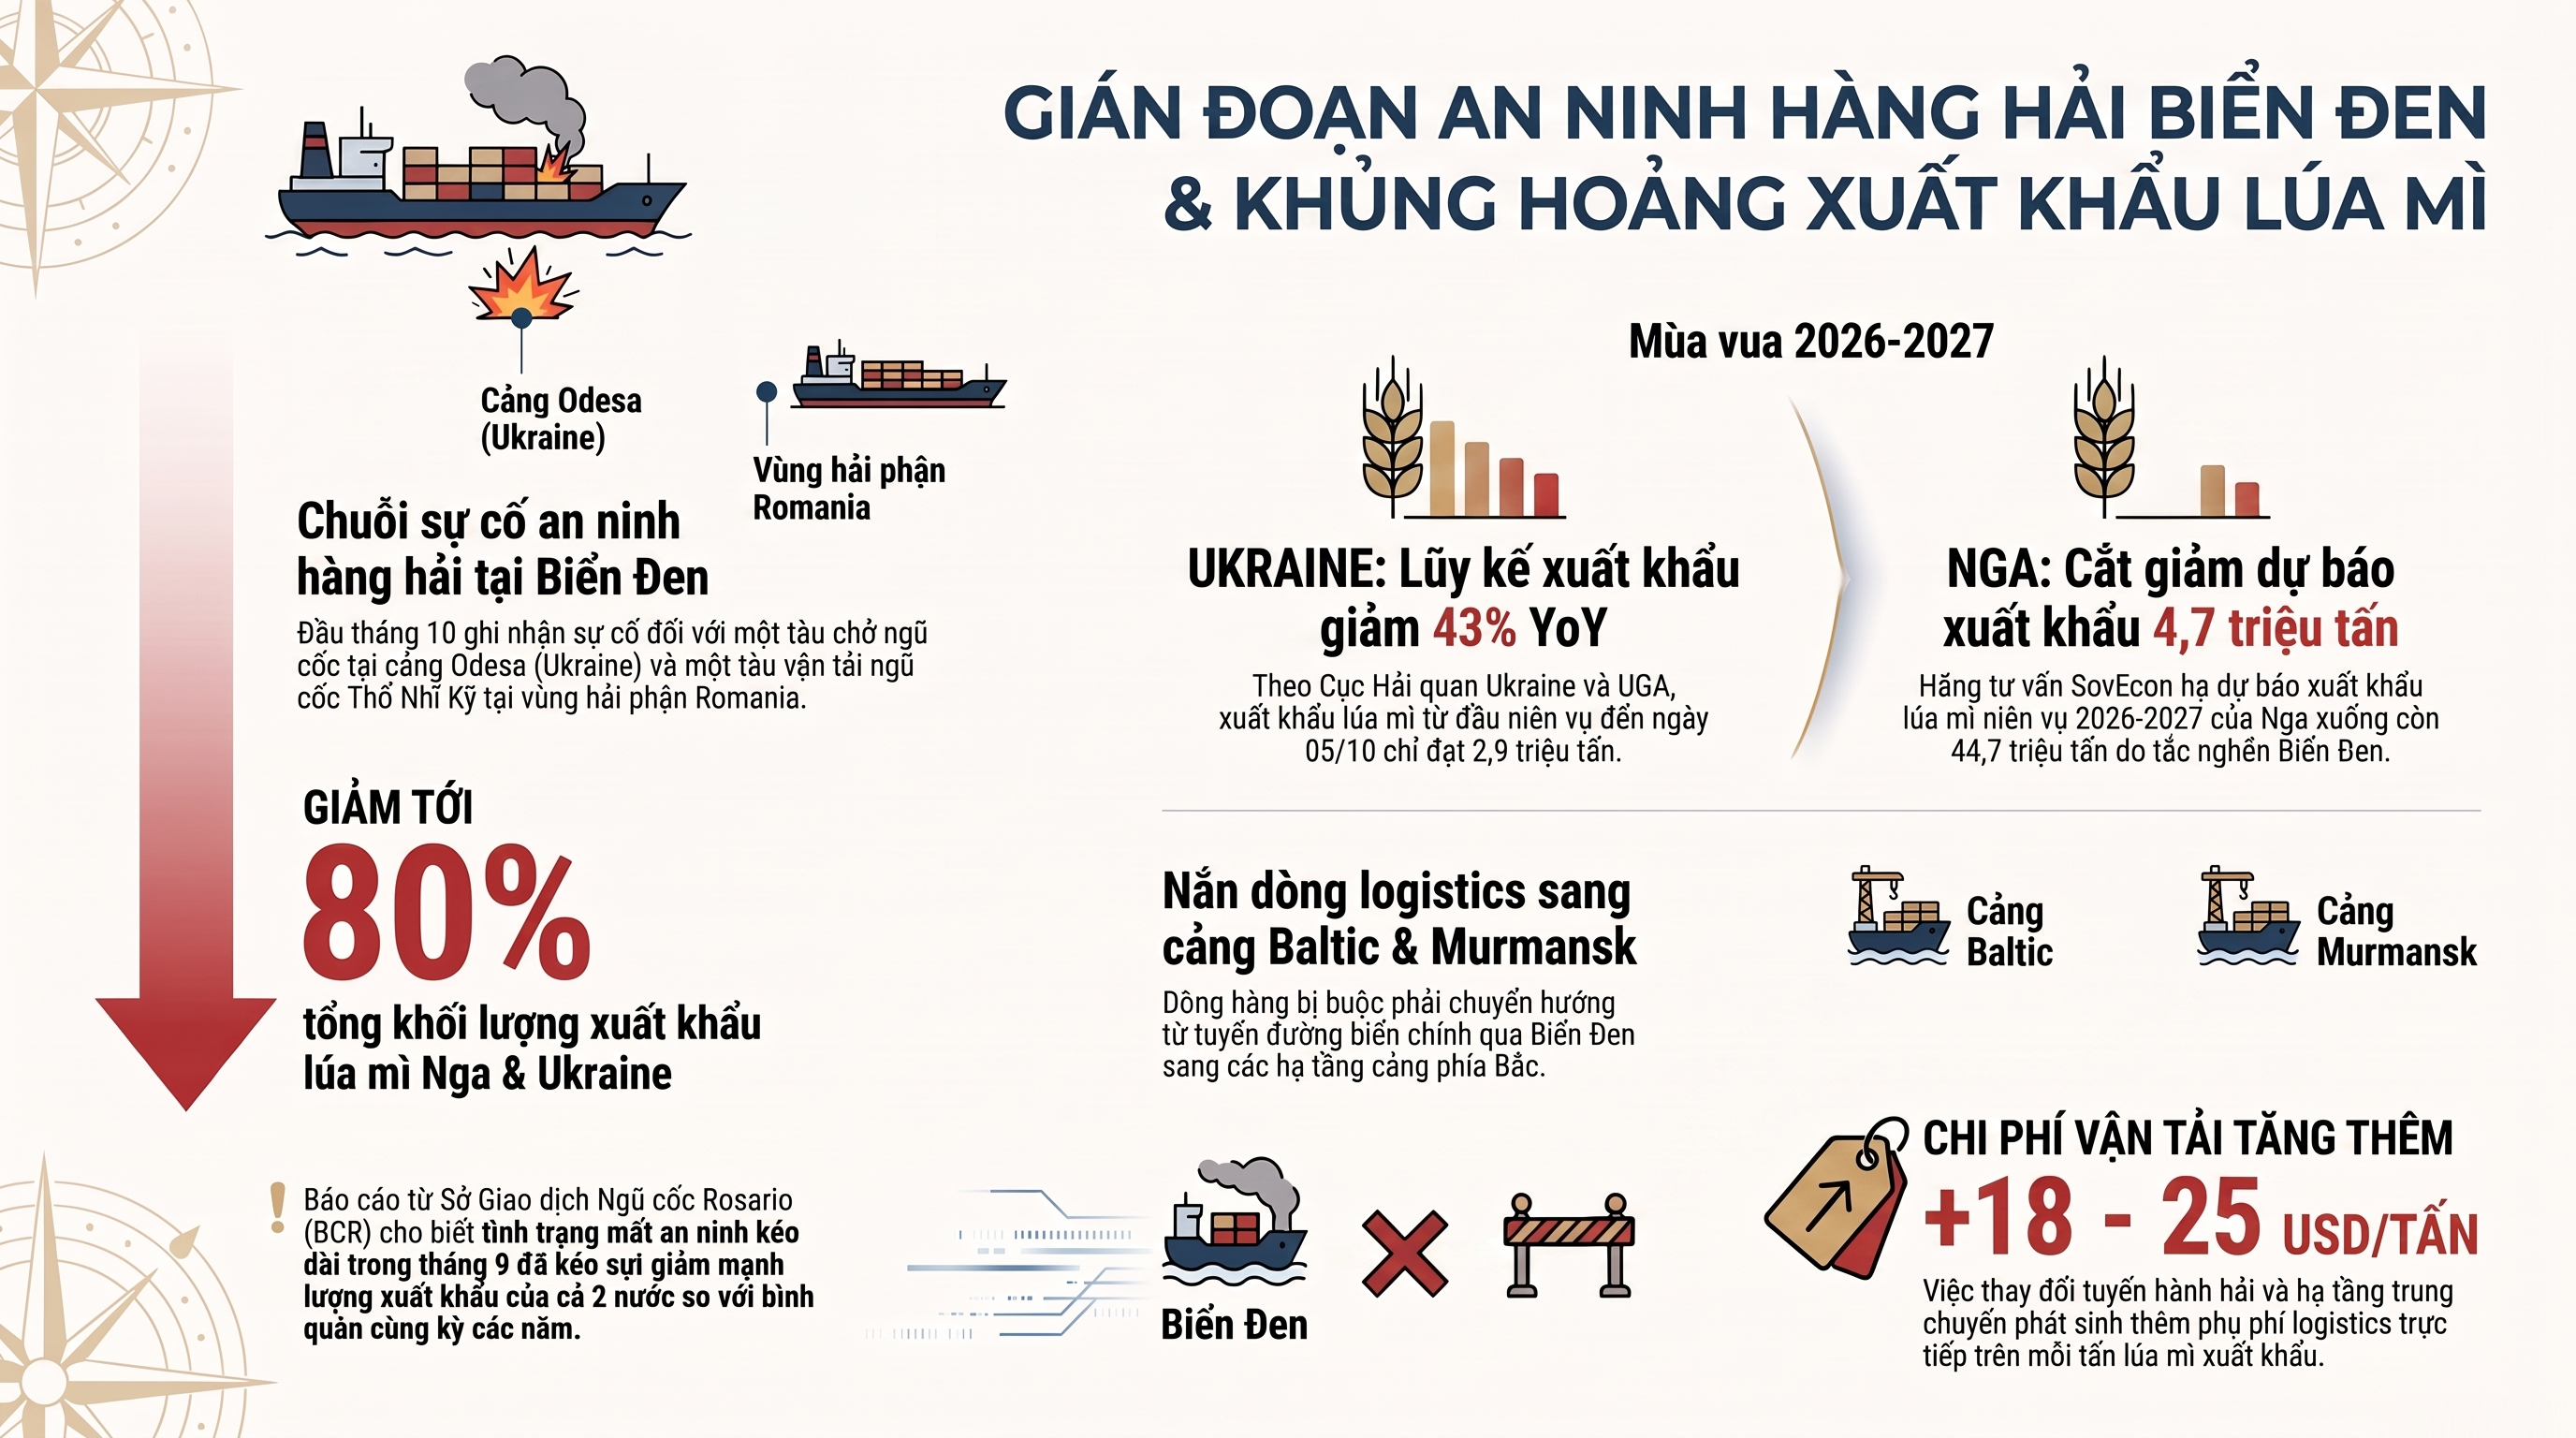
Đà tăng giá xuất phát từ lo ngại gián đoạn nguồn cung tại khu vực Biển Đen, gián đoạn cảng biển và tàu vận tải, kết hợp với nhu cầu nhập khẩu cao từ Trung Đông và châu Á.
Sự cố tại cảng Odessa của Ukraine ảnh hưởng trực tiếp một tàu chở ngũ cốc, đồng thời một tàu vận tải ngũ cốc khác thuộc sở hữu của Thổ Nhĩ Kỳ cũng gặp sự cố trong vùng lãnh hải của Romania. Theo Sở Giao dịch Ngũ cốc Rosario (BCR), tình trạng mất an ninh hàng hải kéo dài đã khiến tổng khối lượng xuất khẩu lúa mì của cả Nga và Ukraine trong tháng 9 giảm tới 80% so với mức bình quân cùng kỳ các năm trước.
Số liệu từ Cục Hải quan Ukraine và Hiệp hội Ngũ cốc Ukraine (UGA) ghi nhận lũy kế xuất khẩu lúa mì từ đầu niên vụ 2026-2027 đến ngày 5/10 chỉ đạt 2,9 triệu tấn, giảm 43% so với cùng kỳ niên vụ trước. Tại Nga, hãng tư vấn SovEcon đã hạ dự báo xuất khẩu lúa mì niên vụ 2026-2027 thêm 4,7 triệu tấn xuống còn 44,7 triệu tấn, trong bối cảnh việc chuyển hướng luồng hàng từ Biển Đen sang các cảng biển Baltic và Murmansk làm phát sinh chi phí vận tải bổ sung từ 18 - 25 USD/tấn.
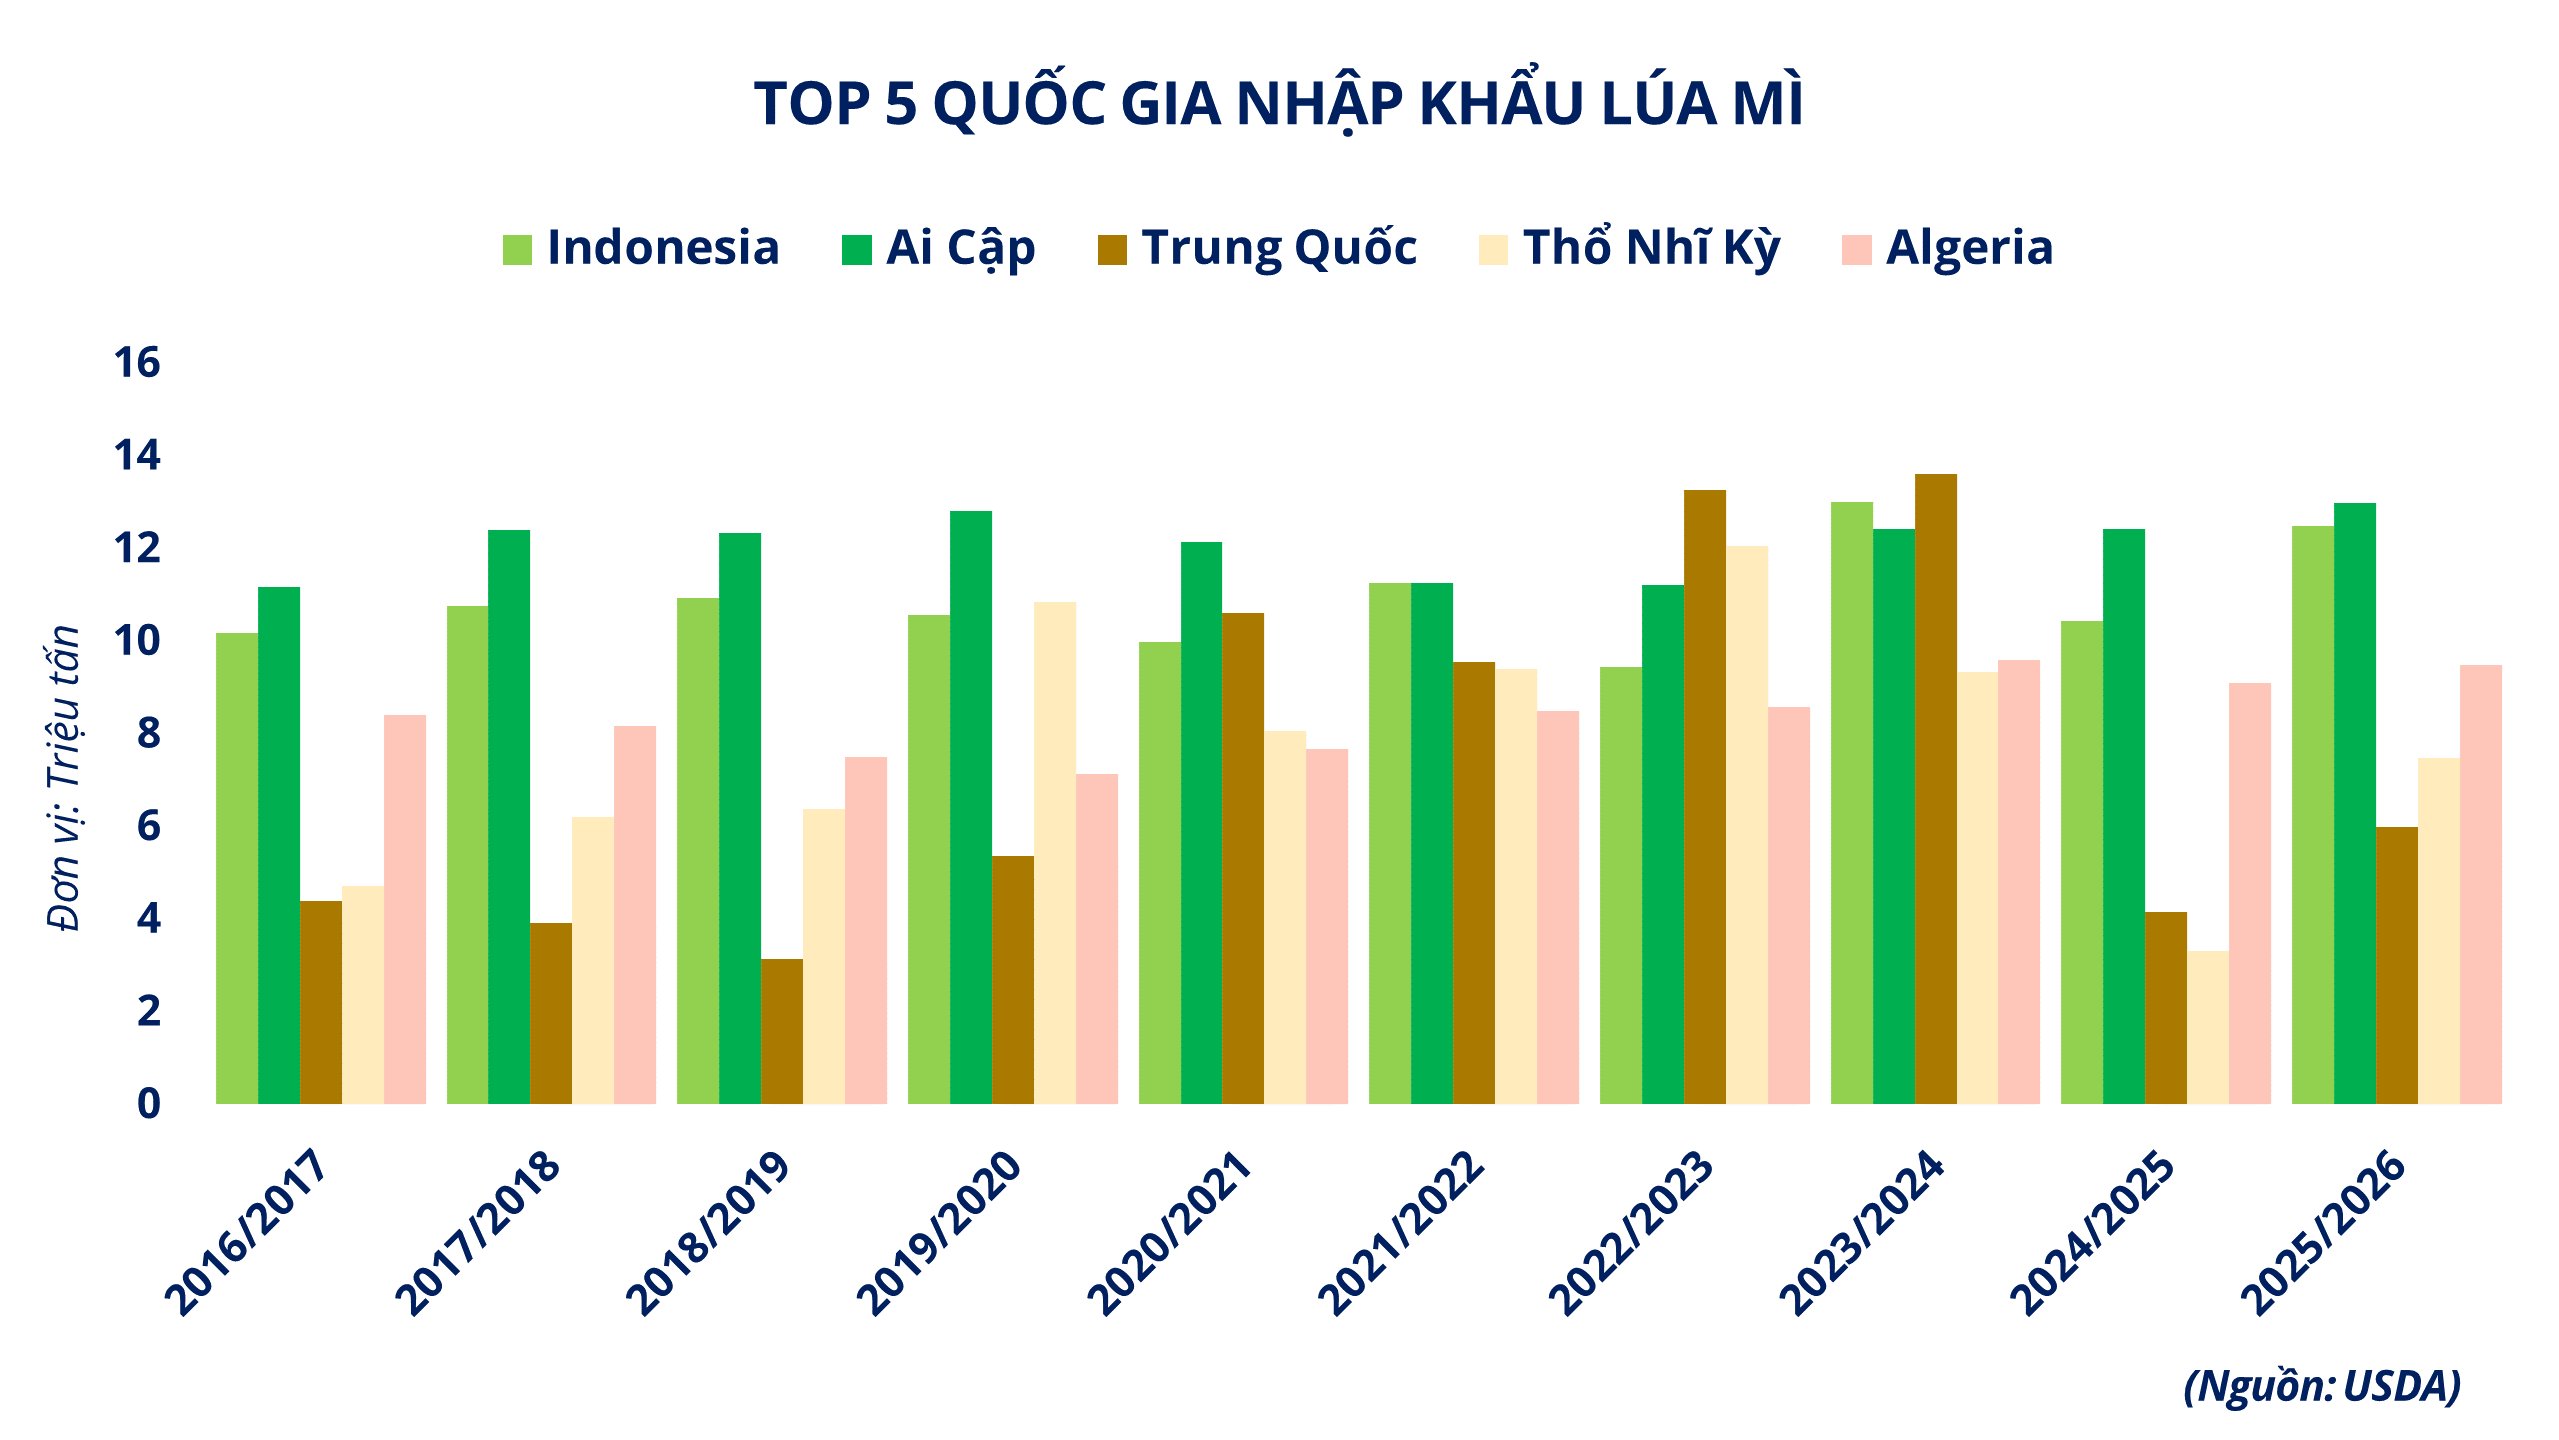
Sự sụt giảm nguồn cung từ Biển Đen đã thúc đẩy các nhà nhập khẩu tại Trung Đông và châu Á đẩy mạnh mua gom hàng thay thế. Cơ quan An ninh Lương thực tổng hợp Ả Rập Xê Út (GFSA) vừa hoàn tất phiên đấu thầu mua 683.000 tấn lúa mì giao tháng 11 và tháng 12 với mức giá trung bình 339,2 USD/tấn, vượt 27,7% so với khối lượng mời thầu ban đầu là 535.000 tấn.
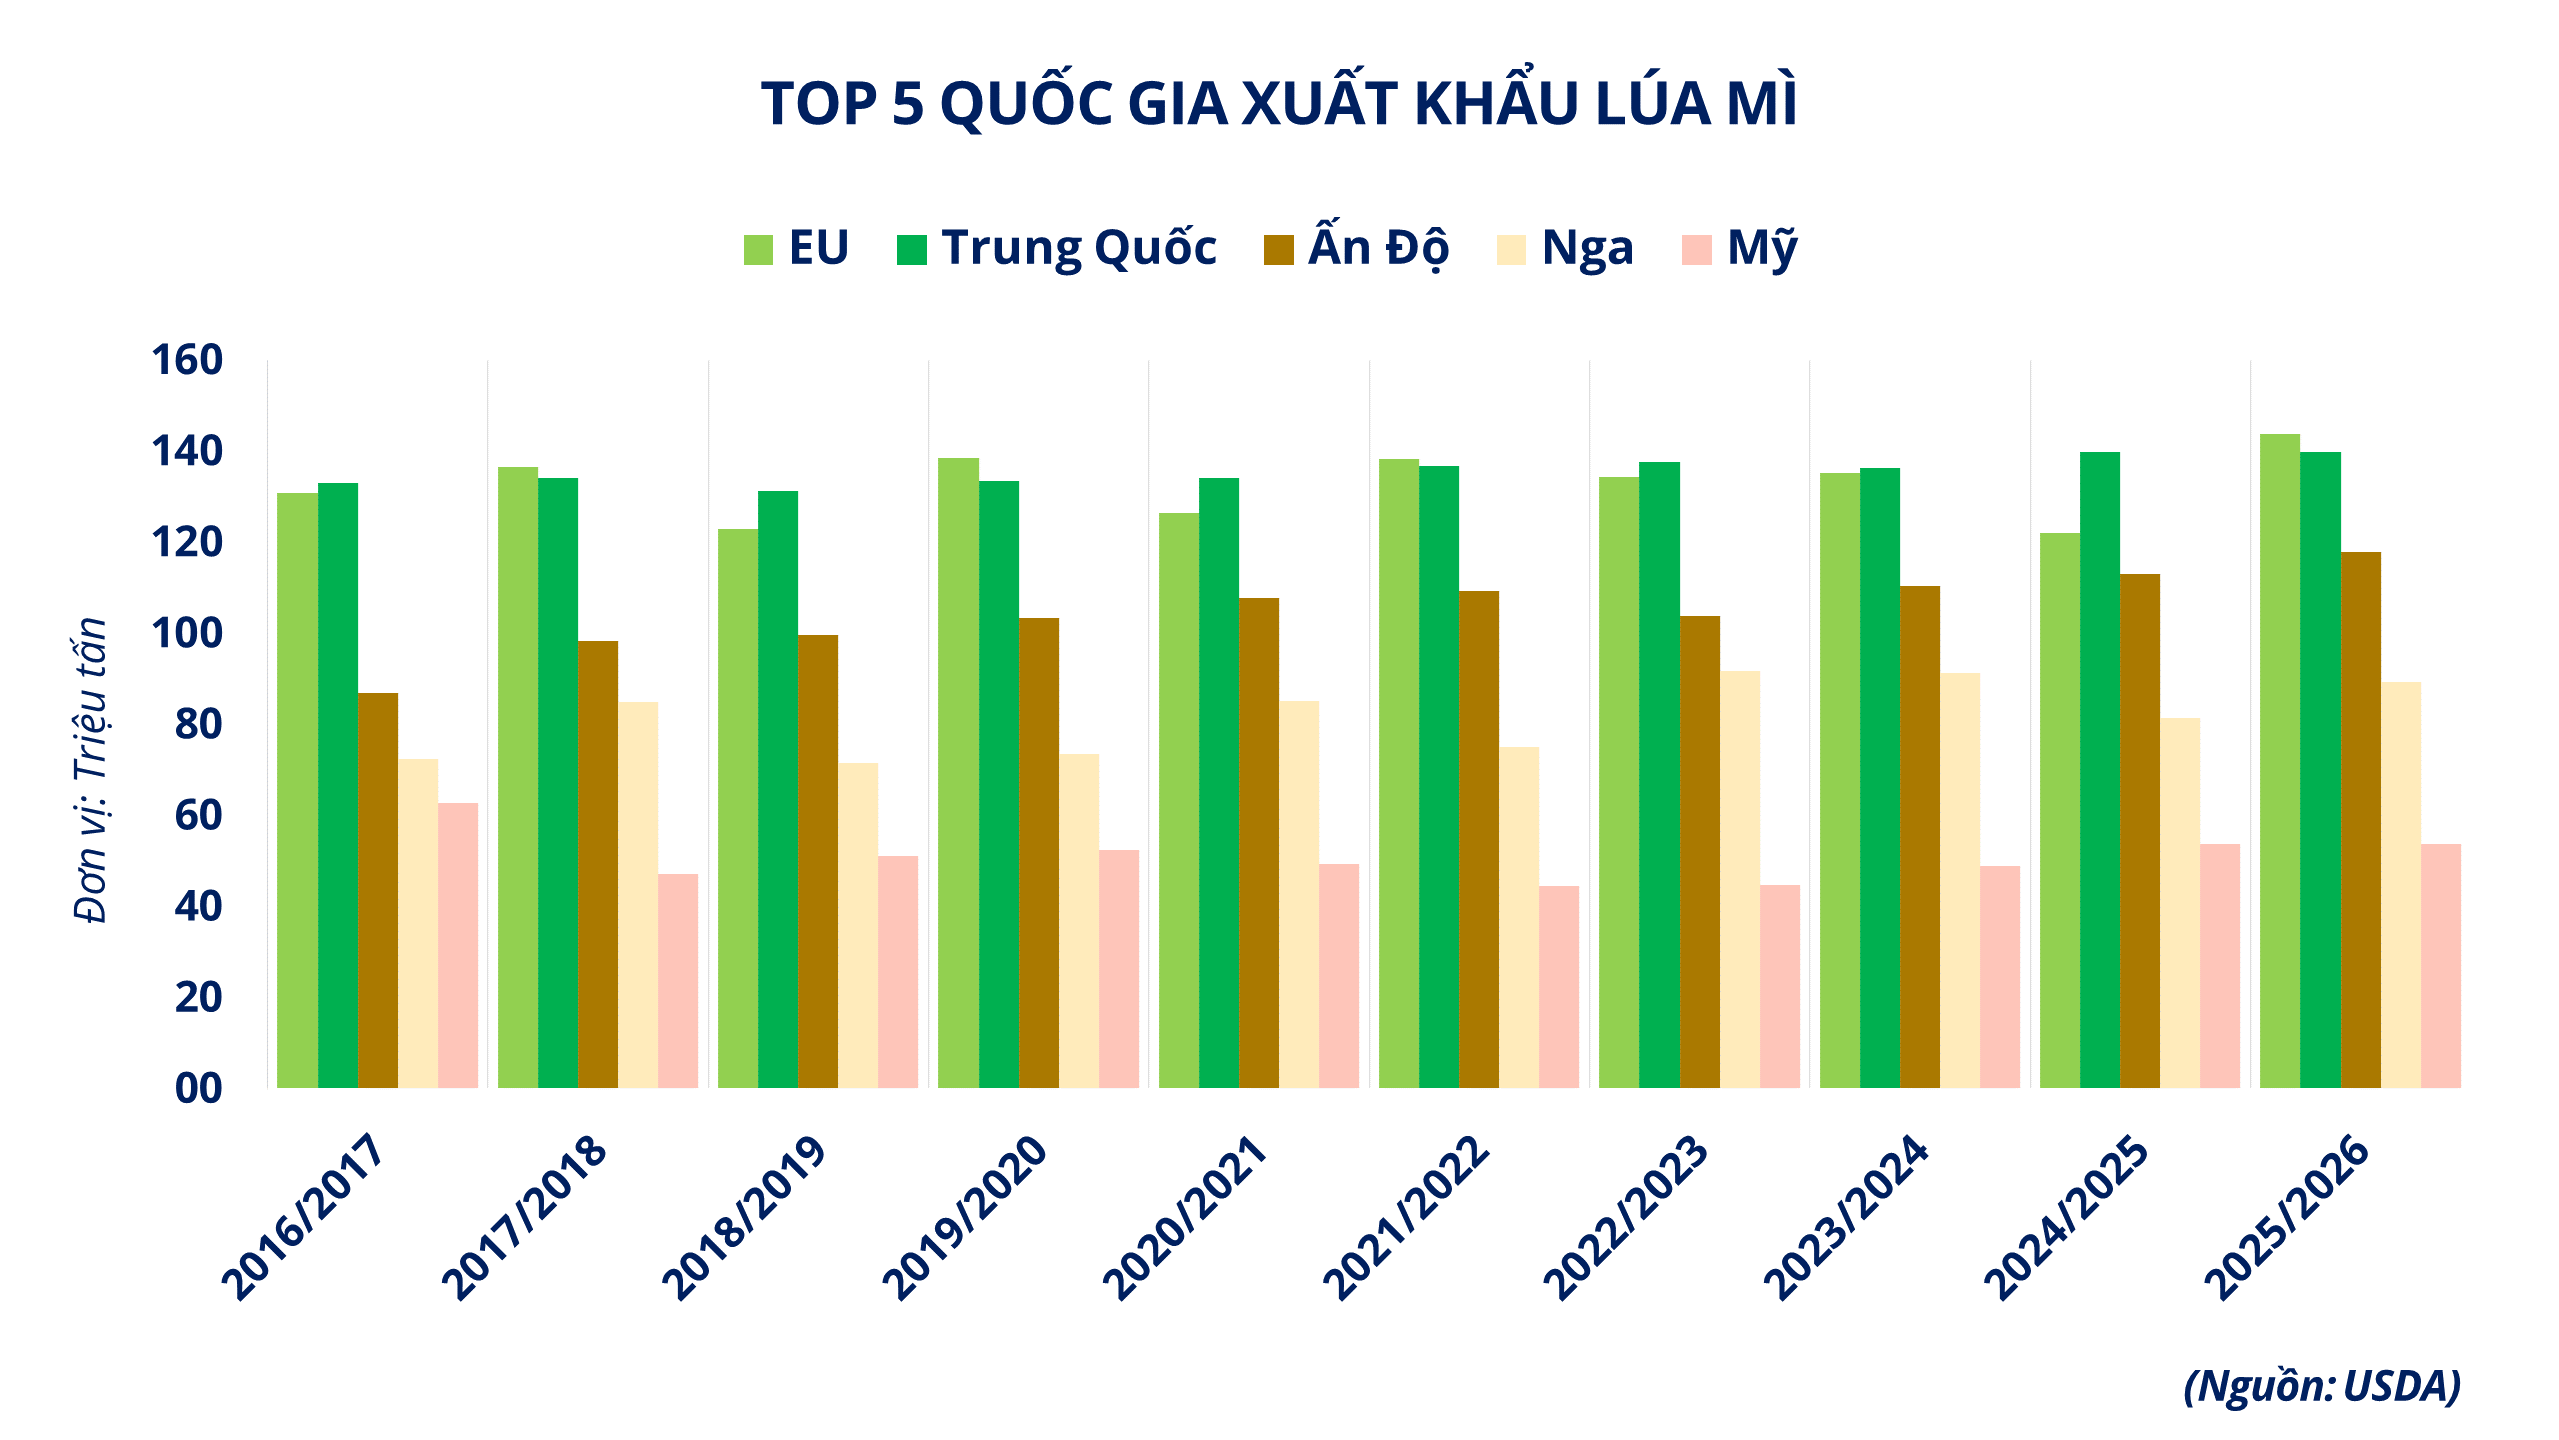
Đồng thời, dữ liệu từ Sở Giao dịch Ngũ cốc Rosario cho thấy xuất khẩu lúa mì của Argentina trong tháng 9 vượt mốc 1,05 triệu tấn, tăng 23% so với cùng kỳ năm trước, cao gấp hơn hai lần mức trung bình 5 năm và xác lập mức kỷ lục lịch sử đối với tháng 9. Lũy kế từ đầu niên vụ, Argentina đã xuất khẩu hơn 16,2 triệu tấn lúa mì, hoàn thành trên 90% mục tiêu cả niên vụ. Đáng chú ý, có tới 43% lượng lúa mì xuất khẩu tháng 9 của nước này được vận chuyển thẳng tới châu Á, chủ yếu là Indonesia, đẩy giá lúa mì giao ngay nội địa Argentina lên mức 229,2 USD/tấn - cao hơn mức 221,9 USD/tấn của hợp đồng kỳ hạn tháng 12/ khi sản lượng vụ mới dự kiến đạt 21 triệu tấn.
Ở chiều ngược lại, tiến độ gieo trồng thuận lợi tại Bắc Bán Cầu và tốc độ giao hàng xuất khẩu còn chậm của Mỹ đã phần nào kìm hãm đà tăng giá lúa mì. Theo Bộ Nông nghiệp Mỹ (USDA), hoạt động gieo trồng lúa mì vụ Đông niên vụ 2026-2027 tại Mỹ đã hoàn thành 36% diện tích với tỷ lệ nảy mầm đạt 16%. Trong khi tiến độ gieo trồng vụ Đông tại Ukraine cũng đạt khoảng 30% diện tích nhờ độ ẩm đất cải thiện.
Báo cáo giao hàng của USDA ghi nhận lượng lúa mì giao hàng của Mỹ trong tuần kết thúc ngày 1/10 đạt 302.400 tấn với hai khách mua lớn nhất là Philippines và Bangladesh; tuy nhiên, lũy kế kiểm định từ đầu niên vụ mới đạt 6,7 triệu tấn, giảm 35% so với cùng kỳ năm trước. Mặc dù tiến độ gieo trồng diễn ra thuận lợi, người trồng lúa mì tại Mỹ đang đối mặt với áp lực chi phí đầu vào gia tăng cho vụ mùa mới.
Theo Liên đoàn Cục Nông trại Mỹ (AFBF), bất chấp giá dầu thô WTI giảm về mức 89,4 USD/thùng sau thông tin nhóm G7 giải phóng 100 triệu thùng dự trữ chiến lược, giá dầu diesel bán lẻ tại Mỹ vẫn neo cao ở mức 1,48 USD/lít, tăng 86,4% so với cùng kỳ năm trước do hạn chế về công suất lọc dầu.
Diễn biến này làm chi phí nhiên liệu phục vụ gieo trồng lúa mì vụ Đông tăng thêm 6,2 USD/ha. Trong khi đó, ghi nhận đến cuối tháng 9, giá phân đạm cũng tiếp tục đi lên, với amoniac khan tăng 25% so với cùng kỳ lên 1.077 USD/tấn, còn urê tăng 9% lên 744 USD/tấn.
Theo Hiệp hội Người trồng Lúa mì Quốc gia Mỹ (NAWG), giá lúa mì tại cổng trang trại hiện chỉ khoảng 235 USD/tấn, thấp hơn đáng kể so với chi phí sản xuất. Tùy khu vực, chi phí này dao động từ 257-367 USD/tấn, đồng nghĩa người trồng đang phải đối mặt với mức lỗ khoảng 22-132 USD/tấn.
Về dòng tiền, dữ liệu từ Báo cáo Cam kết Thương nhân (CFTC COT) cho thấy các quỹ đầu tư phi thương mại vẫn đang nắm giữ vị thế bán ròng 16.462 hợp đồng lúa mì Chicago, trong khi nhóm thương nhân vật chất duy trì vị thế mua ròng 13.451 hợp đồng.
Trước những rủi ro gián đoạn logistics tại Biển Đen và lực mua thực tế vượt kỳ vọng từ các đợt đấu thầu quốc tế, các quỹ đầu tư đã đẩy mạnh hoạt động mua đóng vị thế bán khống, tạo lực đỡ kỹ thuật giúp giá lúa mì giữ vững đà tăng.
Tại thị trường trong nước, mặt bằng giá lúa mì giao ngay tại các cảng giữ xu hướng ổn định trong những ngày đầu tháng 10. Giá chào bán lúa mì giao ngay tại cảng khu vực miền Bắc duy trì ở mức 8.600 đồng/kg, trong khi tại cảng khu vực miền Nam giao dịch quanh mức 8.260 đồng/kg. Hiện nguồn cung từ khu vực Biển Đen tiếp tục bị gián đoạn và giá trúng thầu quốc tế neo trên vùng 339 USD/tấn.
Giá cà phê tăng phiên thứ 3 liên tiếp
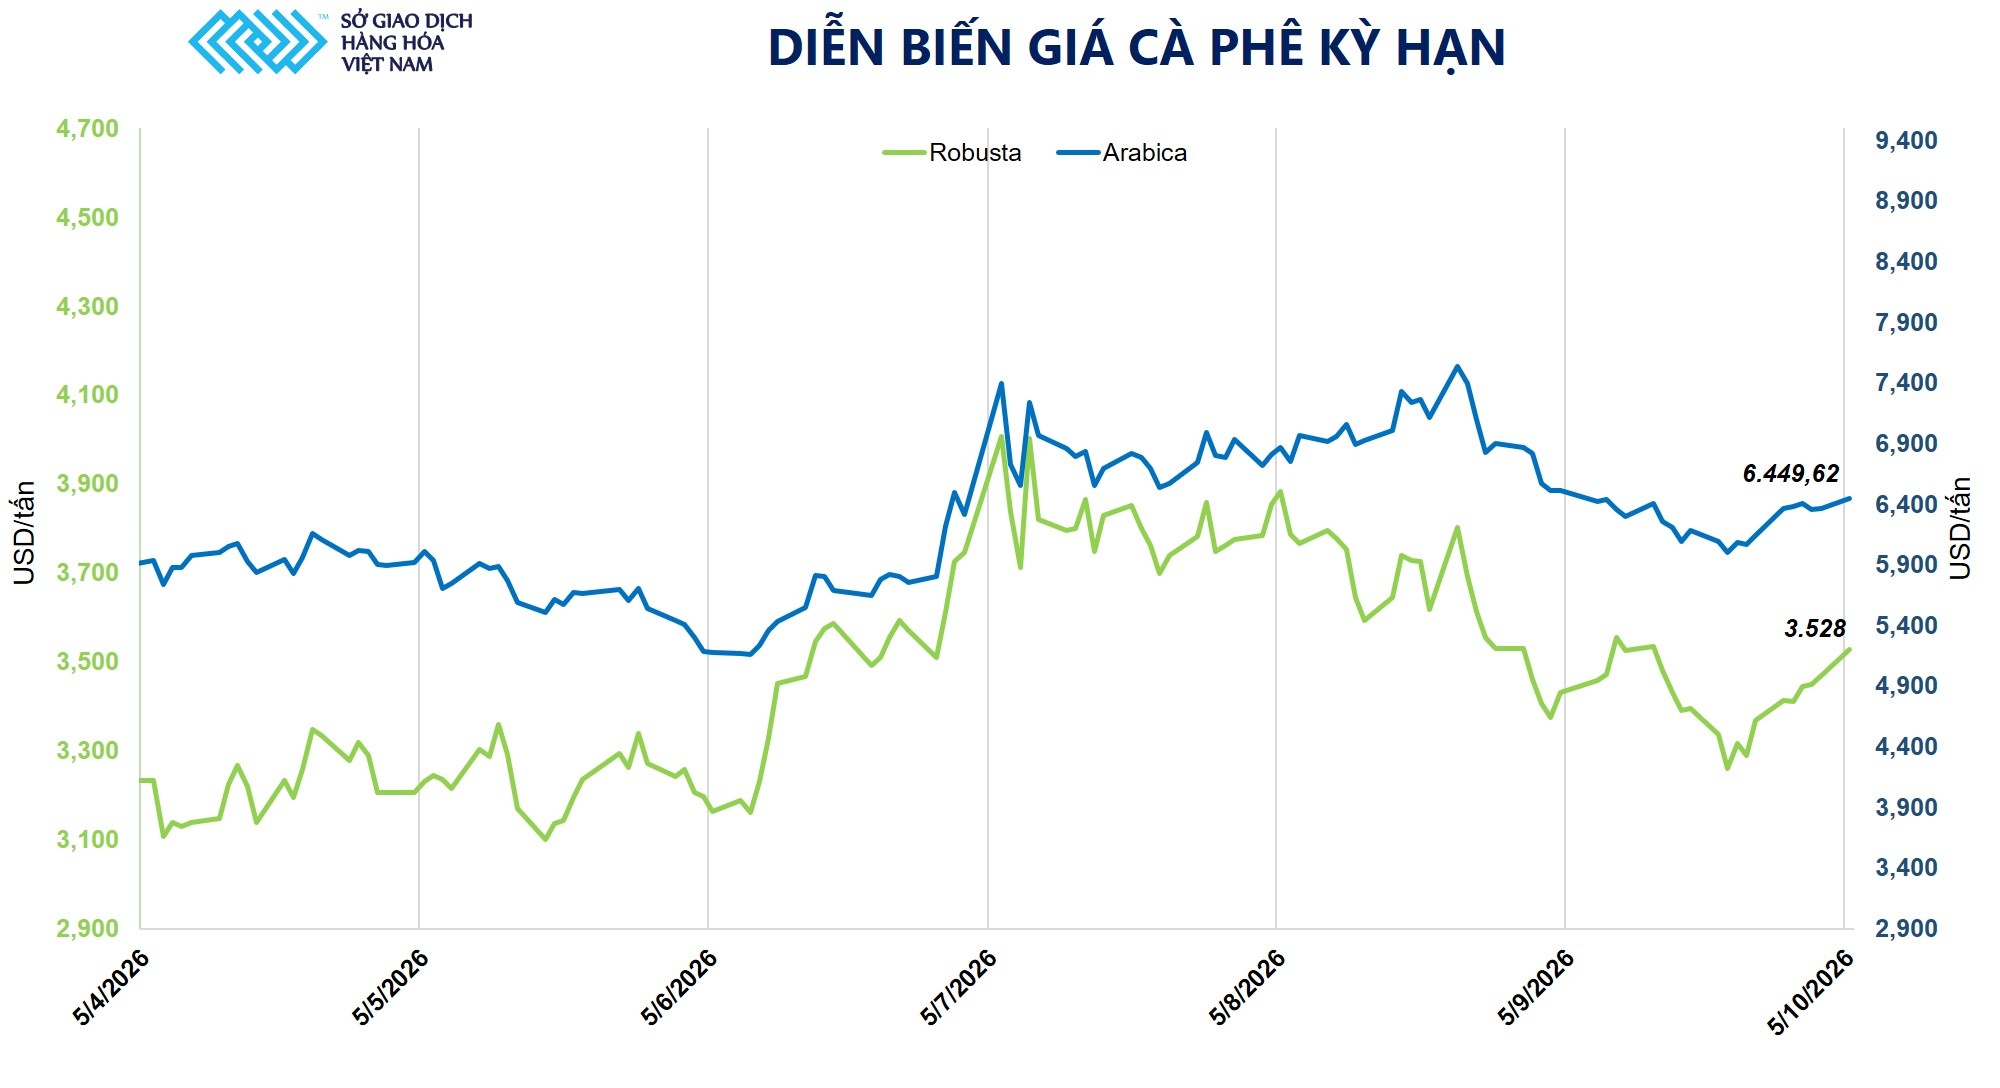
Kết phiên giao dịch ngày 5/10, giá cà phê tăng phiên thứ 3 liên tiếp. Trong đó, Arabica tăng 1,32% lên 6.449 USD/tấn, trong khi Robusta tăng 1,7% lên 3.528 USD/tấn. Đà tăng diễn ra trong bối cảnh thị trường cùng lúc đối mặt với rủi ro nguồn cung vật chất và sự dịch chuyển của dòng tiền đầu cơ theo hướng tích cực.
Hoạt động sản xuất tại Brazil, quốc gia sản xuất cà phê lớn nhất thế giới, tiếp tục là tâm điểm của thị trường. Mưa lớn kéo dài tại phía Nam Minas Gerais đang làm dấy lên lo ngại về năng suất và chất lượng cà phê. Đáng chú ý, hợp tác xã cà phê Cooxupé đã từ chối tiếp nhận một số lô cà phê có độ ẩm cao. Điều này cho thấy thời tiết bất lợi đang tác động rõ rệt đến vụ thu hoạch năm nay của khu vực này.
Theo Agno Café, sản lượng thực tế của Brazil có thể xuống dưới 60 triệu bao, thấp hơn nhiều so với dự báo 77 triệu bao trước đó. Khoảng 7 triệu bao được cho là có thể bị ảnh hưởng về chất lượng, gây thêm áp lực lên nguồn cung xuất khẩu. Lo ngại về mùa vụ cũng khiến nông dân có xu hướng găm giữ hàng và chỉ bán ra từng phần để trang trải chi phí. Điều này khiến nguồn cung thực tế trên thị trường thấp hơn so với sản lượng dự kiến.
Trong khi đó, Colombia cũng chưa thể bù đắp phần thiếu hụt từ Brazil. Xuất khẩu Arabica trong tháng 8 của quốc gia sản xuất lớn thứ 3 thế giới đạt 1,049 triệu bao, giảm 10,1% so với cùng kỳ. Nguồn cung từ hai nước xuất khẩu Arabica chủ chốt cùng chịu sức ép đang khiến nguồn hàng trên thị trường quốc tế trở nên hạn chế hơn.
Tình trạng này cũng được phản ánh qua lượng tồn kho Arabica đạt chuẩn tại Sở ICE New York. Tính đến ngày 5/10, tồn kho còn 259.989 bao, giảm hơn một nửa so cùng kỳ năm ngoái. Khi lượng tồn kho ở mức thấp, khả năng hấp thụ các cú sốc nguồn cung của thị trường cũng bị thu hẹp khiến giá nhạy cảm hơn trước những diễn biến về thời tiết.
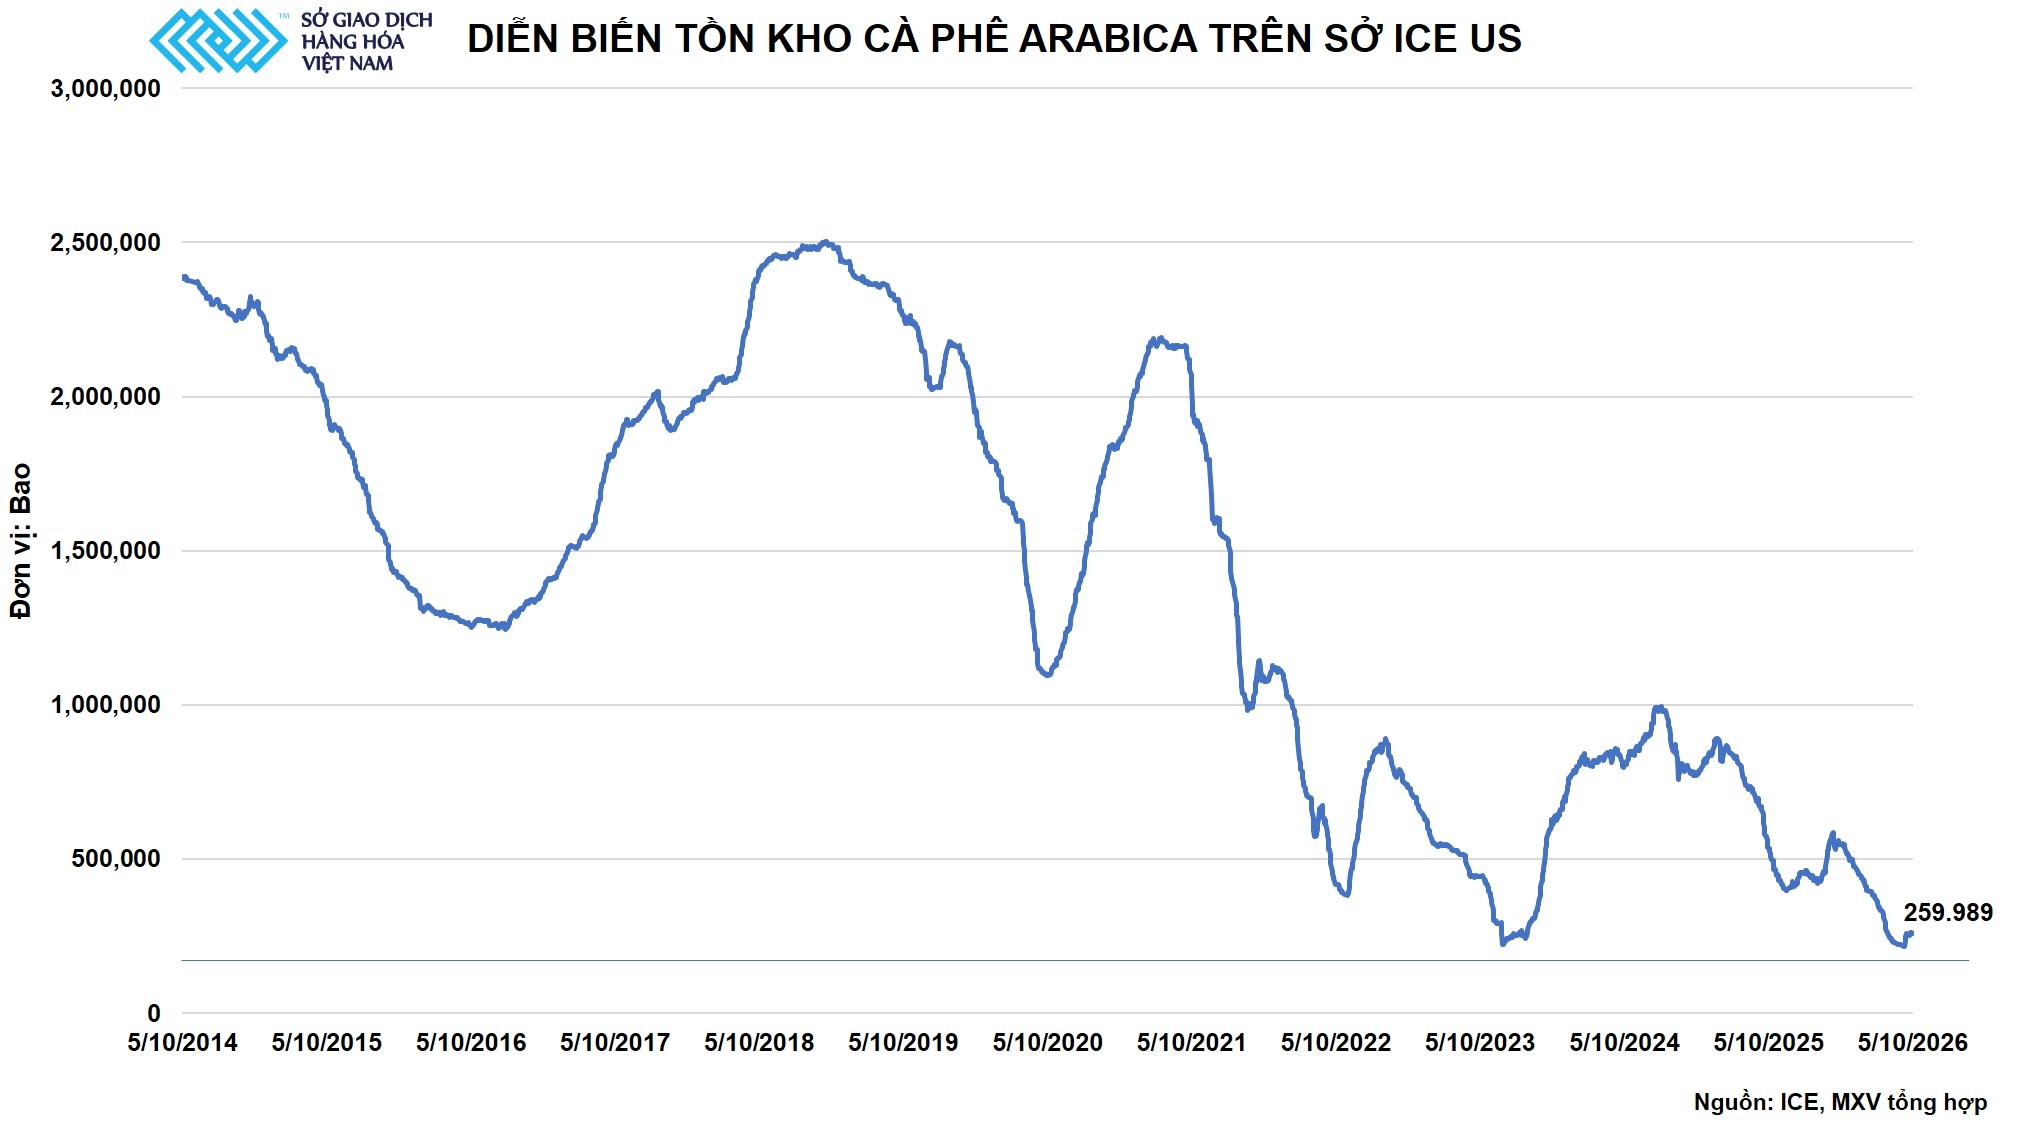
Ở chiều ngược lại, các quỹ đầu cơ (Managed Money) đang gia tăng vị thế mua. Tính đến ngày 29/9, vị thế mua ròng tăng 10,4% so với tuần trước, lên 16.206 hợp đồng.
Trong trung hạn, bài toán cung cầu tại Brazil đang cho thấy nguy cơ thiếu hụt đáng kể. Với giả định sản lượng chỉ đạt 60 triệu bao, tồn kho đầu kỳ gần như bằng 0 và tiêu thụ nội địa khoảng 22 triệu bao, lượng cà phê dành cho xuất khẩu của Brazil chỉ còn khoảng 38 triệu bao.
Sau khoảng 11 triệu bao đã được xuất khẩu trong quý III, lượng còn lại cho 9 tháng tiếp theo chỉ khoảng 27 triệu bao, tương đương bình quân 3 triệu bao mỗi tháng, chưa tính phần hao hụt do chất lượng. Trong khi đó, nhu cầu tiêu thụ đang tăng bình quân 1,5-2% mỗi năm và theo ước tính của Embrapa Café có thể vượt 200 triệu bao vào năm 2030. Nếu kịch bản trên xảy ra, nguồn cung Arabica sẽ tiếp tục chịu sức ép.
Với Robusta, tâm điểm chuyển về Việt Nam và tốc độ đưa nguồn cung vụ mới ra thị trường. Xuất khẩu tháng 9 đạt 2,07 triệu bao, tăng 53% so với cùng kỳ, cho thấy lượng hàng của niên vụ cũ vẫn được đưa ra thị trường khá mạnh. Tuy nhiên, khi Việt Nam bước vào niên vụ 2026-2027, thị trường đang quan tâm nhiều hơn đến khả năng bổ sung nguồn cung trong những tháng đầu vụ.
Rủi ro hiện nằm ở thời tiết. Mưa được dự báo tiếp tục tại Tây Nguyên trong tuần tới và nếu kéo dài sang tháng 11, quá trình thu hoạch có thể chậm lại, đồng thời làm tăng hao hụt và ảnh hưởng đến chất lượng hạt. Vì vậy, dù xuất khẩu niên vụ trước ở mức cao, nguồn cung Robusta vụ mới có thể chưa được đưa ra thị trường nhanh như thông lệ, tạo khoảng trống nguồn cung trong ngắn hạn khi thị trường đang chờ áp lực bán từ vụ mới.
Theo bà Đào Thị Linh, Trưởng phòng Tư vấn Đầu tư, Công ty Cổ phần Giao dịch Hàng hóa Thành phố Hồ Chí Minh (HCT) - Thành viên Kinh doanh số 012 của MXV, giá cà phê đang được hỗ trợ bởi một số yếu tố ngắn hạn. Đồng Real Brazil mạnh lên làm giảm động lực bán của nông dân nước này, trong khi vị thế bán ròng Robusta của các quỹ đang ở mức cao nhất trong 13 tháng, tạo dư địa cho hoạt động mua đóng vị thế.
Bên cạnh đó, dự báo mưa hạn chế tại Minas Gerais (Brazil) và nguy cơ El Niño làm chậm mùa mưa có thể ảnh hưởng đến quá trình ra hoa của vụ 2026-2027. Tại Việt Nam, điều kiện thời tiết hiện vẫn tương đối thuận lợi cho cây cà phê, nhưng nguồn cung vụ mới chưa được đưa ra thị trường với khối lượng lớn.
“Giá cà phê vẫn có khả năng duy trì xu hướng tích cực trong ngắn hạn, đặc biệt khi áp lực bán từ Việt Nam chưa lớn và thị trường có thêm yếu tố hỗ trợ từ thời tiết Brazil. Tuy nhiên, dư địa tăng sẽ phụ thuộc vào lượng mưa tại Brazil trong những tuần tới và tốc độ đưa cà phê vụ mới của Việt Nam ra thị trường. Nếu thời tiết Brazil tiếp tục gây lo ngại cho giai đoạn ra hoa, trong khi lực bán tại Việt Nam chưa tăng đáng kể, giá có thể còn được hỗ trợ. Ngược lại, khi nguồn cung vụ mới bắt đầu tăng mạnh, áp lực điều chỉnh sẽ rõ nét hơn”, bà Linh nhận định.