📊 GDP tăng 9,95%, vì sao nhà đầu tư vẫn “đau ví”?
GDP quý III/2026 tăng 9,95%, đưa tăng trưởng 9 tháng lên 9,01%. Sản xuất công nghiệp tháng 9 tăng 16,7%, FDI giải ngân 9 tháng đạt 21,1 tỷ USD, xuất khẩu tháng 9 tăng 39,1% so với cùng kỳ.
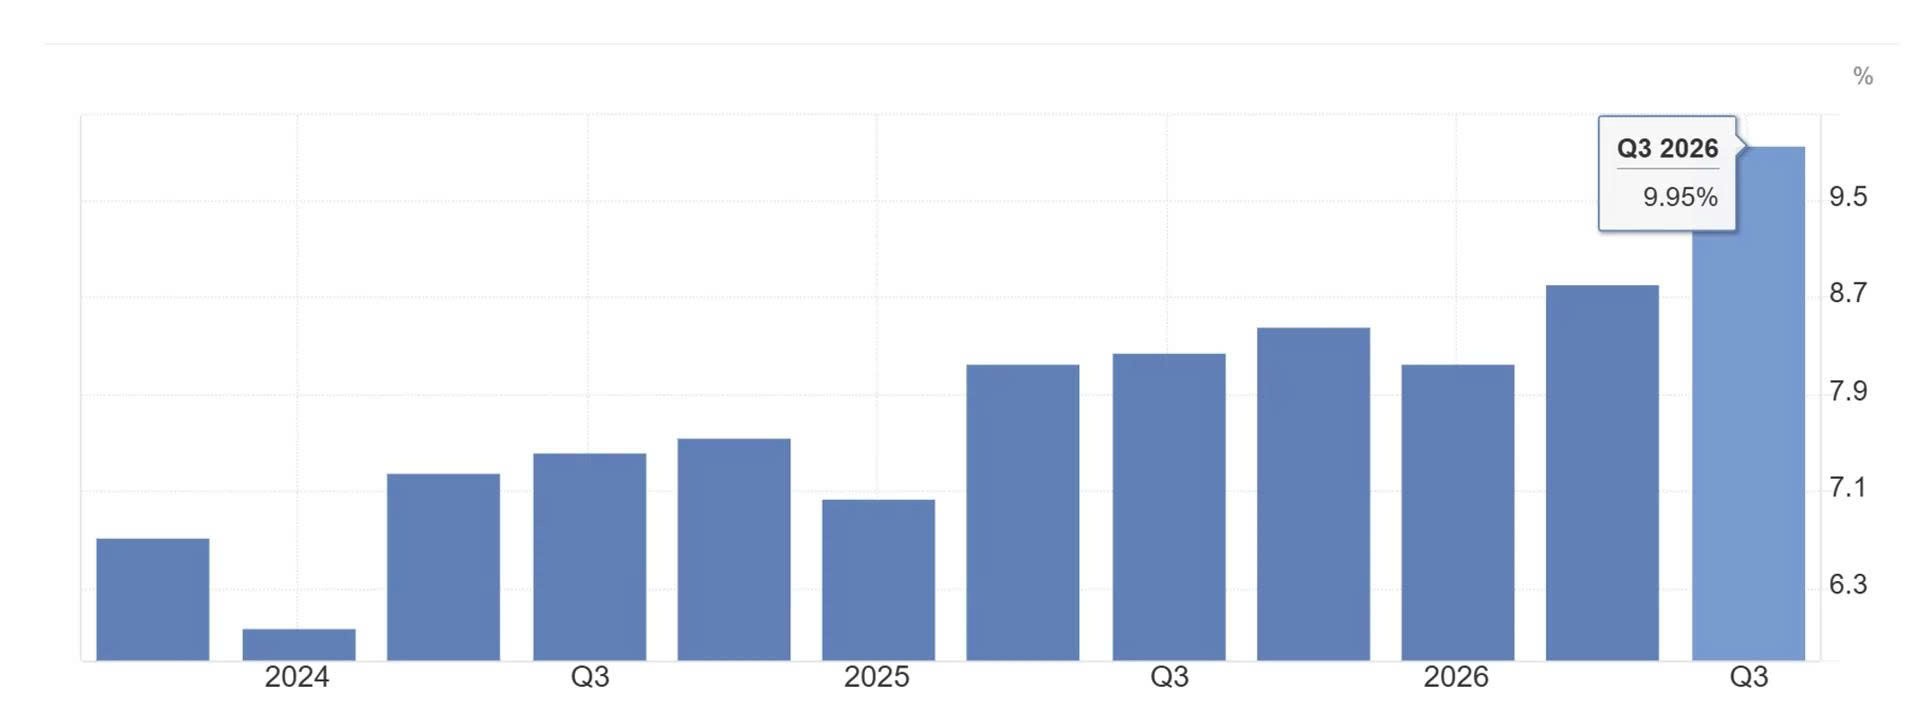
Tuy nhiên, theo bà Nguyễn Thị Bình Minh, Giám đốc Trung tâm Kinh doanh Chứng khoán Mirae Asset Việt Nam, nhà đầu tư lại đang cảm nhận rõ hơn việc danh mục giảm giá và tâm lý sợ hãi.
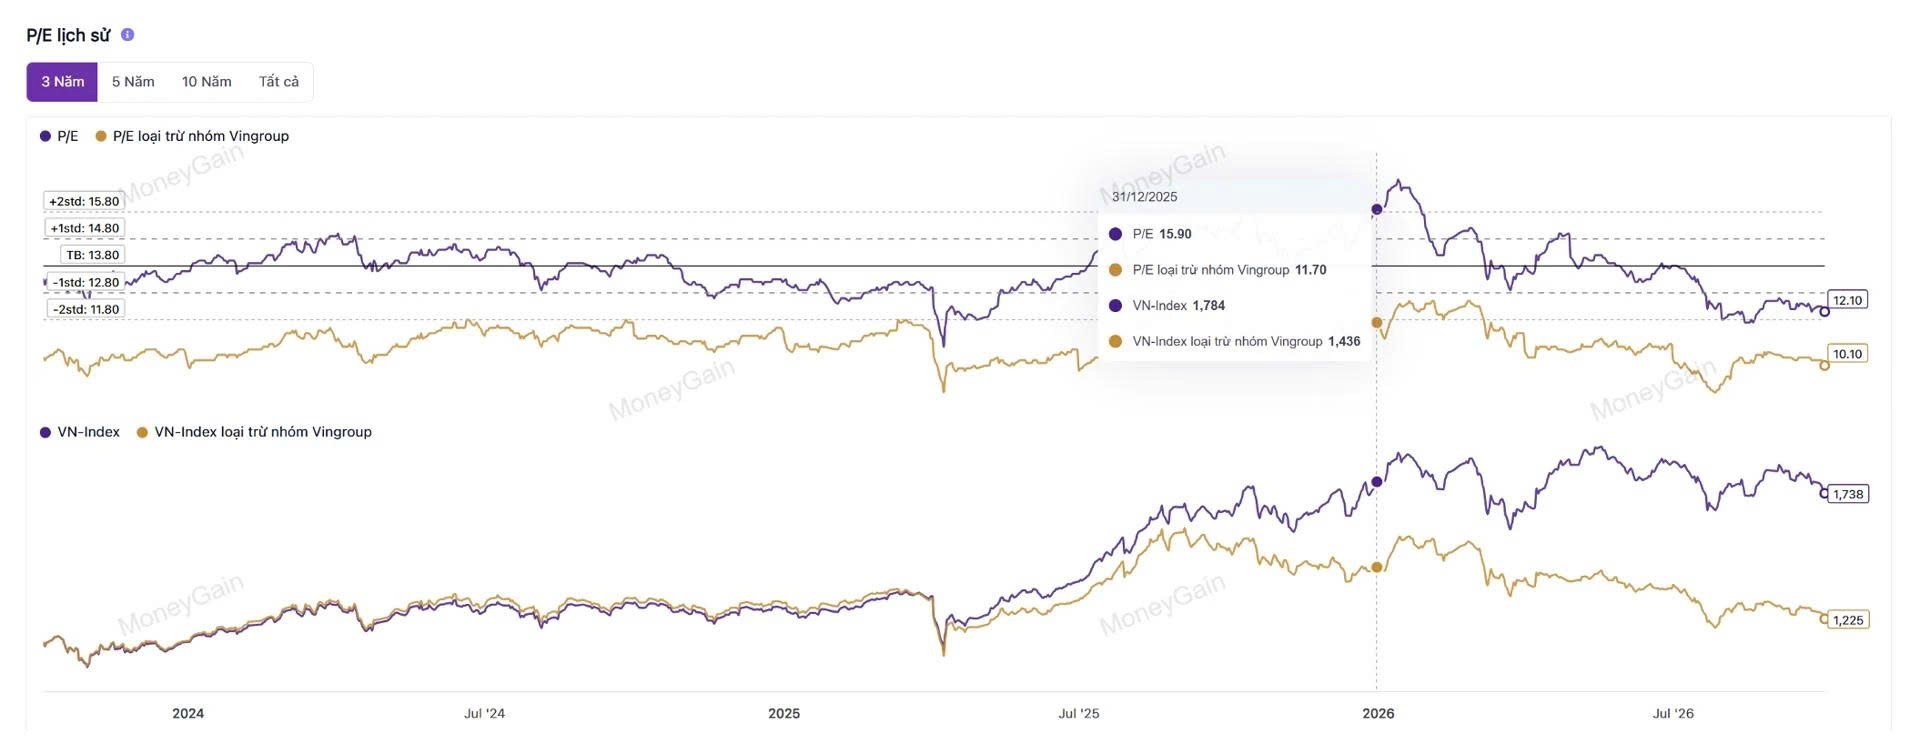
Từ cuối năm 2025 đến đầu tháng 10/2026, VN-Index chỉ giảm khoảng 2,6%, nhưng theo dữ liệu MoneyGain được chuyên gia dẫn lại, nếu loại nhóm Vingroup, phần lõi thị trường giảm gần 15%.
💰 “Tiền đắt” đang ghìm định giá cổ phiếu
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm từng lên 5,34%, mức cao nhất 24 năm. Điều này khiến USD hấp dẫn hơn và tạo sức ép lên dòng vốn tại các thị trường mới nổi.
Với Việt Nam, áp lực lên VND có thể khiến dư địa giảm lãi suất bị thu hẹp. Chi phí vốn của doanh nghiệp vì thế khó giảm nhanh, trong khi P/E thị trường cũng khó được đẩy lên như thời kỳ tiền rẻ.
Theo bà Minh, quý IV vì vậy có thể không còn là cuộc chơi của “mở rộng định giá”, mà phải quay về câu chuyện cốt lõi: doanh nghiệp thực sự kiếm được bao nhiêu tiền.
⚠️ Tăng trưởng cao nhưng áp lực cũng không nhỏ
Xuất khẩu 9 tháng tăng 24,5%, nhưng nhập khẩu tăng tới 36,7%, khiến cán cân thương mại nhập siêu 19,42 tỷ USD. CPI tháng 9 lên 5,08%.
Đáng chú ý, 94,1% giá trị nhập khẩu là tư liệu sản xuất. Điều này vừa phản ánh nhu cầu mở rộng năng lực sản xuất, vừa đặt ra bài toán: doanh nghiệp có tạo ra đủ lợi nhuận để bù lại chi phí vốn và đầu vào ngày càng cao?
Cùng hưởng lợi từ nền kinh tế tăng gần 10%, nhưng doanh nghiệp nợ thấp, tiền mặt tốt, kiểm soát chi phí và có khả năng tăng giá bán có thể tạo ra kết quả hoàn toàn khác doanh nghiệp phụ thuộc nhiều vào vốn vay.
📉 Cổ phiếu “rẻ” chưa chắc đã thực sự rẻ
Sau nhịp điều chỉnh, P/E VN-Index được chuyên gia dẫn ở mức khoảng 12,1 lần, thấp hơn mức trung bình 3 năm là 13,8 lần. Nếu loại nhóm Vingroup, P/E phần lõi thị trường chỉ khoảng 10,1 lần.
Nhưng P/E thấp không đồng nghĩa với cơ hội.
Một cổ phiếu P/E 8 lần có thể hấp dẫn nếu lợi nhuận tiếp tục tăng 25%, nhưng cũng có thể trở thành “bẫy giá trị” nếu lợi nhuận năm sau giảm mạnh.
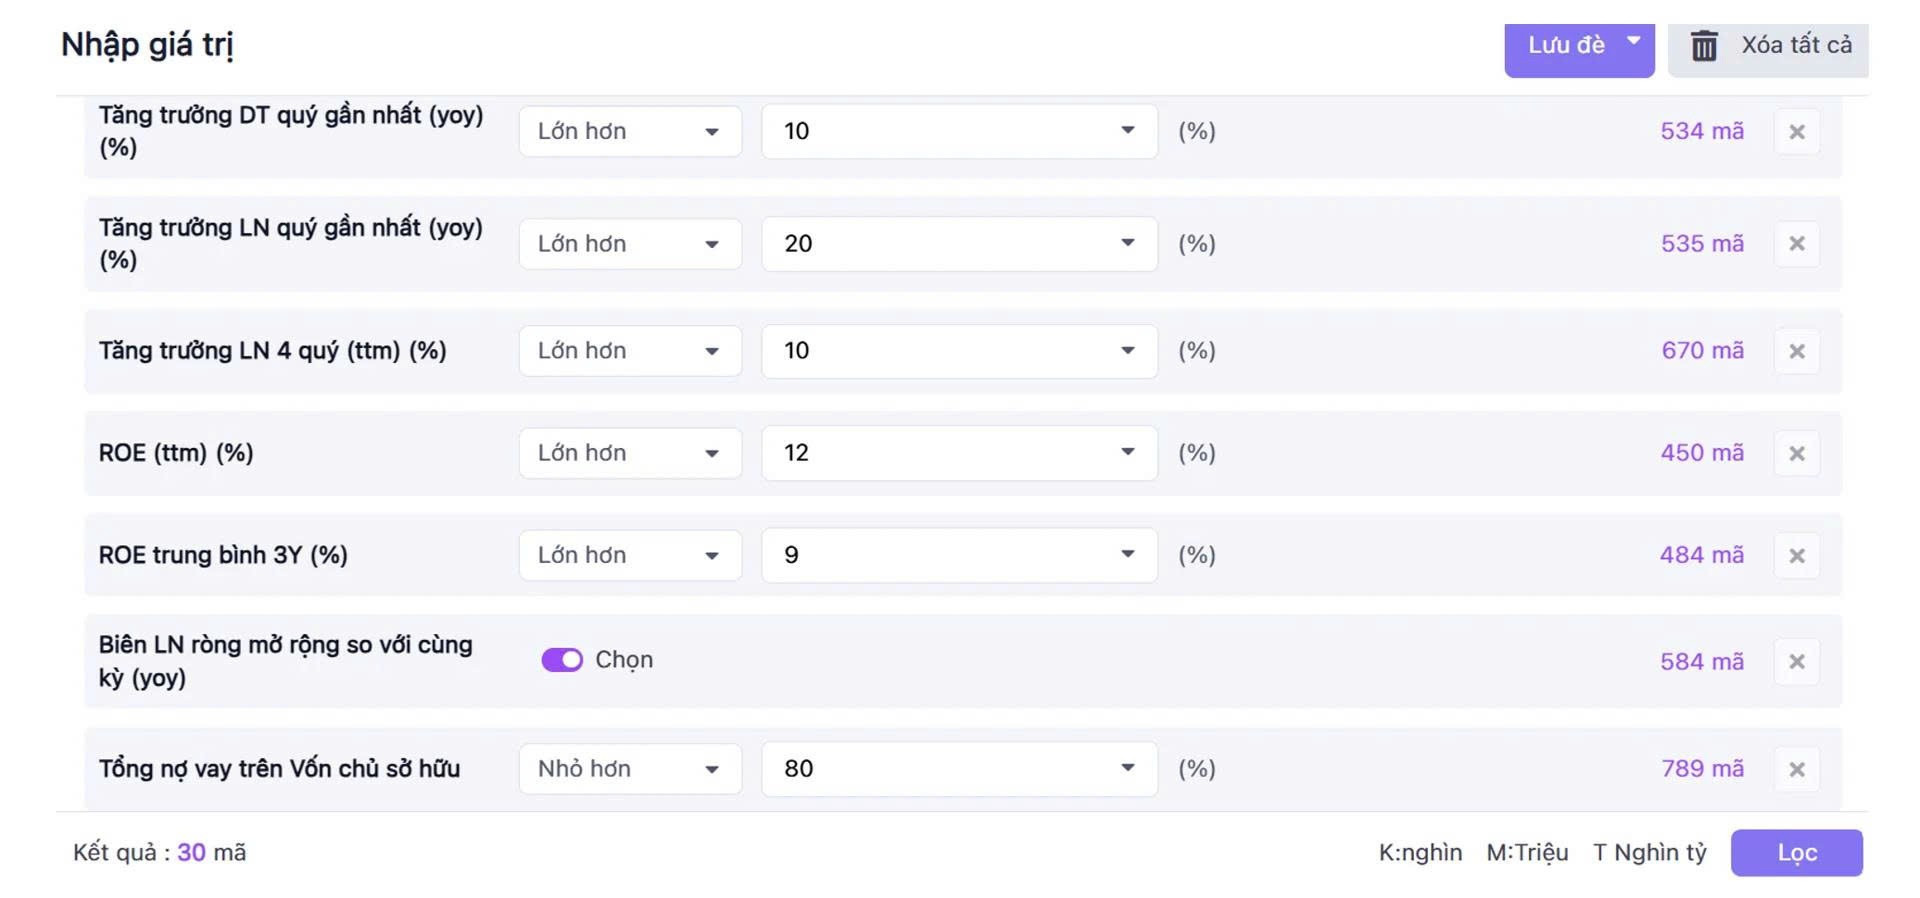
🔎 Bộ lọc cổ phiếu cho thời kỳ “tiền đắt”
Theo bà Minh, nhà đầu tư có thể chú ý những doanh nghiệp đáp ứng đồng thời các tiêu chí như:
-
Doanh thu quý gần nhất tăng trên 10%
-
Lợi nhuận quý gần nhất tăng trên 20%
-
Lợi nhuận 4 quý gần nhất tăng trên 10%
-
ROE 12 tháng trên 12%
-
ROE bình quân 3 năm trên 9%
-
Biên lợi nhuận ròng tiếp tục cải thiện
-
Tổng nợ vay/vốn chủ sở hữu dưới 80%
Theo dữ liệu được dẫn, hiện chỉ khoảng 30 mã đồng thời vượt qua bộ lọc này.
🎯 Quý IV: Chọn doanh nghiệp thay vì chỉ nhìn VN-Index
GDP gần 10% không đồng nghĩa VN-Index cũng phải tăng tương ứng. Điều quan trọng hơn là tìm được doanh nghiệp có khả năng chuyển tăng trưởng kinh tế thành EPS, ROE và dòng tiền thực.
Trong thời kỳ tiền rẻ, thanh khoản có thể che đi nhiều điểm yếu. Nhưng khi bước vào thời kỳ “tiền đắt”, lợi thế có xu hướng nghiêng về những doanh nghiệp dòng tiền khỏe, nợ thấp, lợi nhuận thực chất và đủ khả năng tăng trưởng nhanh hơn chi phí vốn.