
💰 Giảm 10 tỷ đồng để bán nhanh
Tài sản có diện tích 178m², mặt tiền rộng hơn 8m, nằm trong hẻm rộng đủ hai ô tô tránh nhau. Công trình gồm 1 tầng hầm, 5 tầng nổi và 23 phòng, diện tích mỗi phòng từ 18–35m².
Theo thông tin được chia sẻ, chủ nhà từng chào giá 52 tỷ đồng, nay chốt xuống 42 tỷ đồng do dư nợ ngân hàng đang ở mức trên 70% giá trị tài sản.
Một nhà đầu tư lâu năm định giá tài sản hiện khoảng 47 tỷ đồng. Như vậy, mức chào bán 42 tỷ thấp hơn khoảng 5 tỷ đồng, tương đương 12% so với định giá.
Nếu so với giá rao tháng 3/2025, mức hiện tại thấp hơn khoảng 16 tỷ đồng, tương đương 27%; đồng thời thấp hơn 10 tỷ đồng, tương đương 19% so với mức giá chủ nhà từng từ chối bán vào tháng 11/2025.
💸 Dòng tiền 170 triệu đồng/tháng
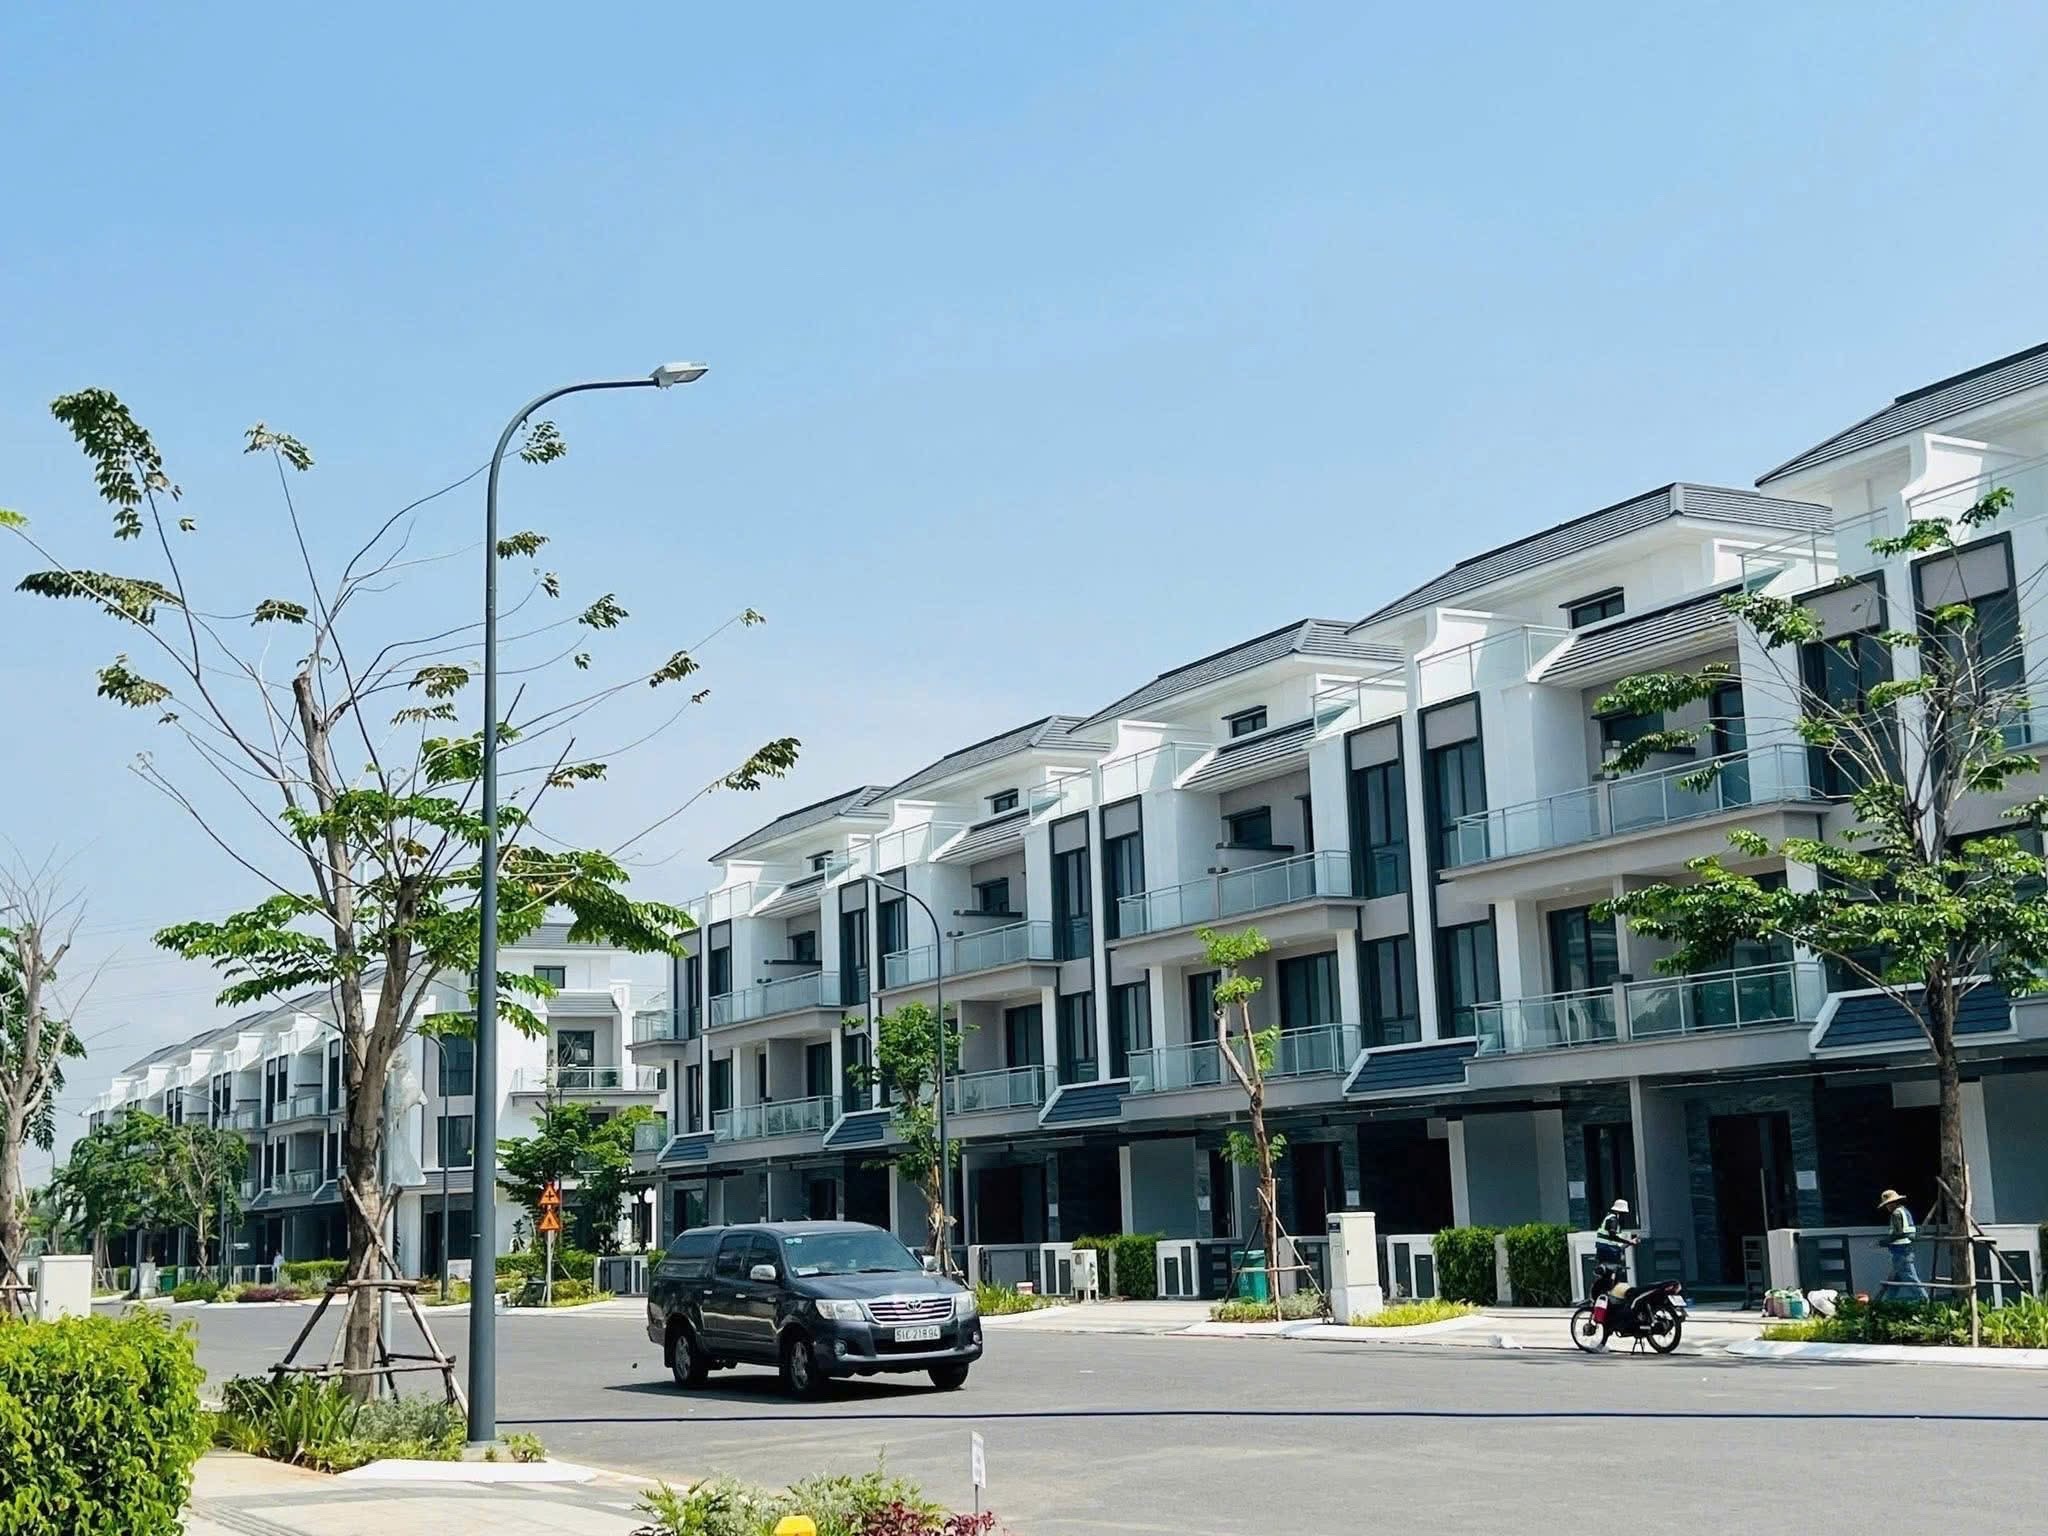
Điểm đáng chú ý là căn nhà đã hoàn thiện và đang có hợp đồng thuê nguyên căn 170 triệu đồng/tháng, tương đương 2,04 tỷ đồng/năm.
Hợp đồng thuê kéo dài 6 năm, từ giữa năm 2025 đến năm 2031. Nếu mua với giá 42 tỷ đồng, tỷ suất dòng tiền gộp đạt khoảng 4,86%/năm.
So với việc mua đất rồi xây mới, tài sản này có lợi thế là tạo dòng tiền ngay, tránh mất thêm 1–2 năm xây dựng cùng các rủi ro về chi phí và tiến độ.
⚠️ Giá “hời” nhưng không dành cho tất cả
Mức giảm sâu đi kèm những vấn đề cần kiểm tra kỹ. Theo thông tin được đưa ra, phương án PCCC hiện “tạm ổn” nhưng vẫn còn một số điểm vướng, trong khi tài sản đang thế chấp ngân hàng với dư nợ trên 70% giá trị.
Vì vậy, người mua cần đặc biệt kiểm tra pháp lý xây dựng, PCCC, hợp đồng thuê hiện hữu cũng như quy trình giải chấp ngân hàng trước khi xuống tiền.
Theo đánh giá trong bài, tài sản phù hợp hơn với nhà đầu tư có trên 30 tỷ đồng tiền mặt nhàn rỗi, có kinh nghiệm vận hành bất động sản cho thuê và muốn kết hợp cả dòng tiền 170 triệu đồng/tháng lẫn kỳ vọng tăng giá đất dài hạn.
📉 “Hàng ngộp” bắt đầu xuất hiện
Theo chuyên gia bất động sản độc lập Lê Quốc Kiên, hiện tượng cắt lỗ chưa đại diện cho toàn thị trường nhưng đã xuất hiện những nhà đầu tư chịu áp lực tài chính phải bán tài sản.
Đặc biệt, khi hết thời gian ưu đãi lãi suất, ân hạn nợ gốc và khoản vay chuyển sang lãi suất thả nổi, áp lực dòng tiền có thể tăng mạnh. Với người đi “săn hàng ngộp”, điều quan trọng là phải phân biệt rõ “cắt lỗ” hay chỉ “giảm lãi”, đồng thời nếu dùng đòn bẩy thì không nên vay quá 50% giá trị tài sản.