
💰 Đóng 95%, 5% còn lại đưa vào tài khoản bảo đảm
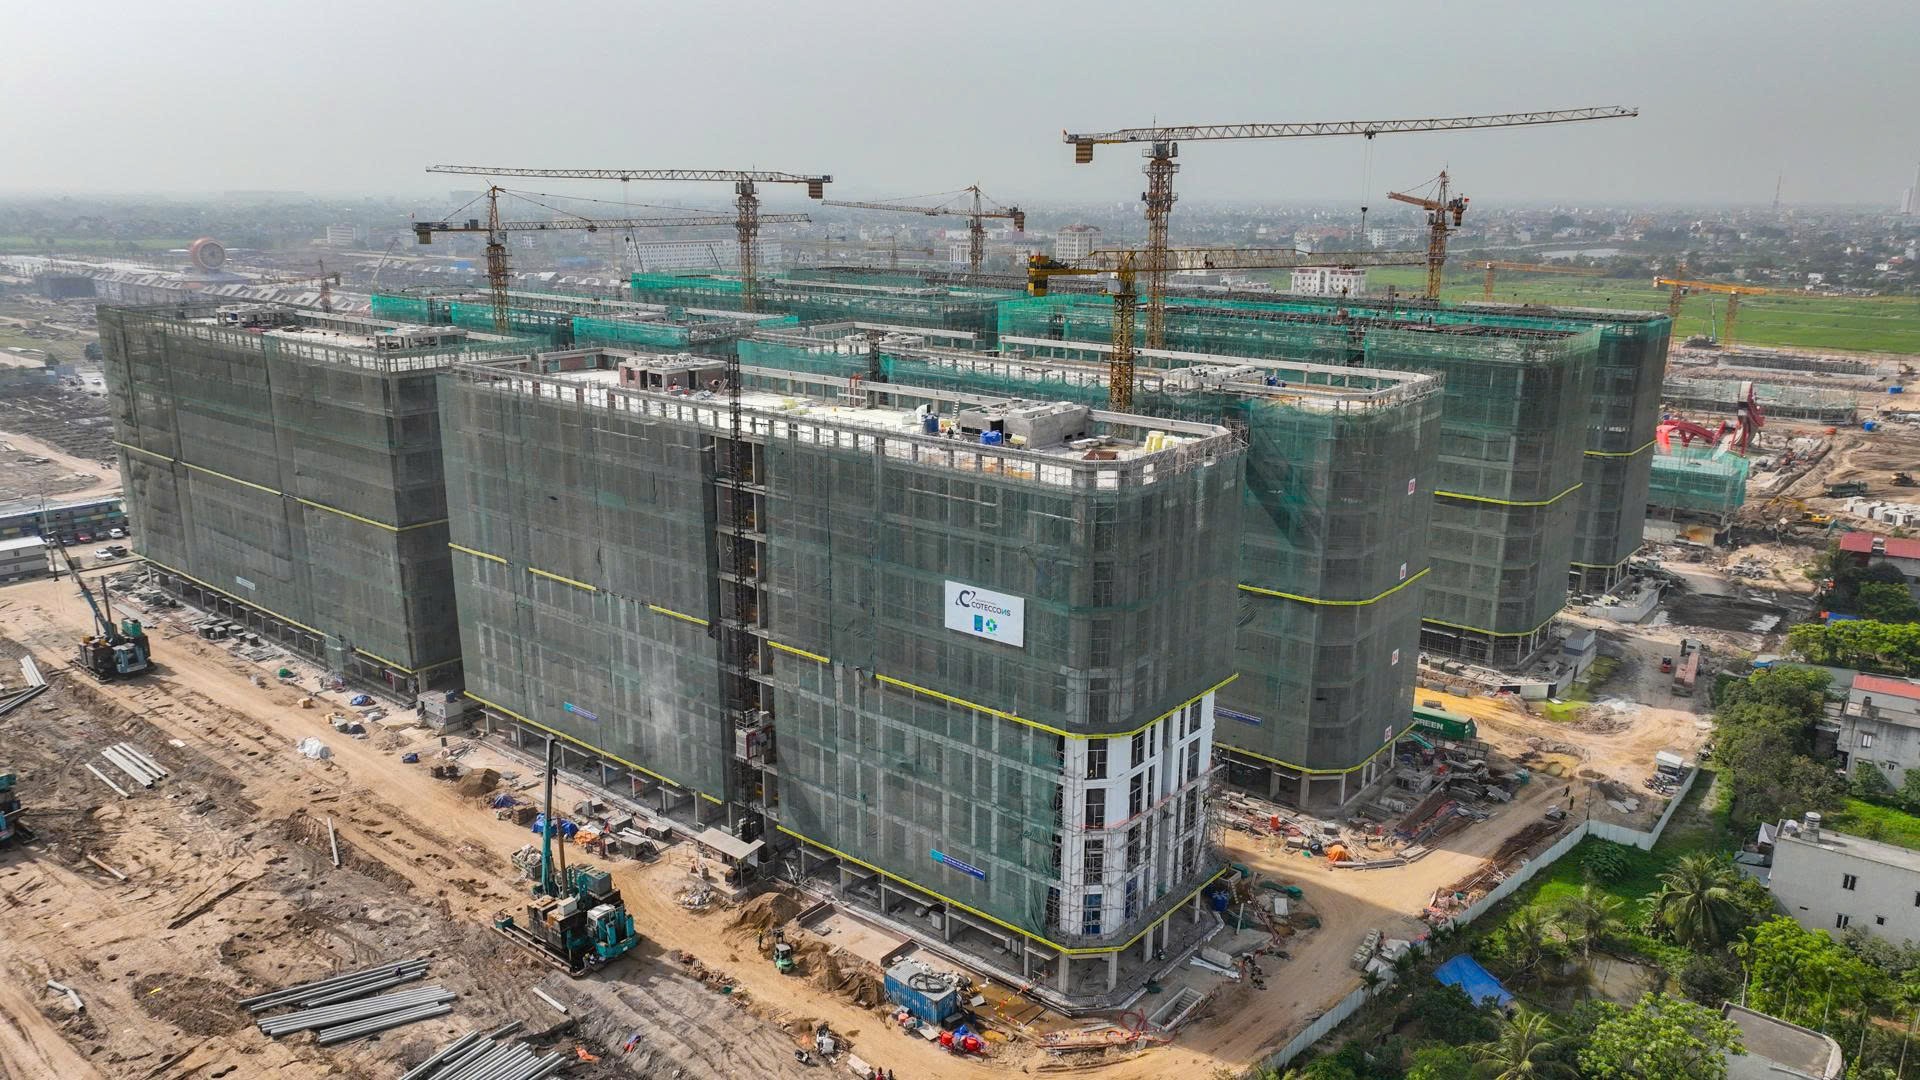
Theo dự thảo, người mua nhà hình thành trong tương lai vẫn thanh toán theo tiến độ. Lần đầu không quá 30% giá trị hợp đồng, bao gồm cả tiền đặt cọc.
Các lần tiếp theo thanh toán theo tiến độ xây dựng. Khi người mua chưa được cấp giấy chứng nhận, chủ đầu tư không được thu quá 95% giá trị hợp đồng.
Với 5% còn lại, người mua có thể chuyển vào tài khoản bảo đảm mở tại ngân hàng theo thỏa thuận giữa hai bên. Khoản tiền này chỉ được chuyển cho chủ đầu tư sau khi người mua nhận sổ hồng.
Ngoài ra, hai bên có thể thỏa thuận một hình thức bảo đảm khác trong hợp đồng.
⚖️ Khác gì so với quy định hiện hành?
Theo Luật Kinh doanh bất động sản năm 2023 có hiệu lực từ năm 2024, khi chưa có sổ, chủ đầu tư chỉ được thu tối đa 95% giá trị hợp đồng. 5% còn lại người mua thanh toán sau khi được cấp giấy chứng nhận.
Điểm mới của dự thảo là khoản 5% này có thể được “khóa” trong tài khoản bảo đảm, qua đó tạo cơ chế đảm bảo thanh toán cho chủ đầu tư sau khi hoàn tất nghĩa vụ.
❓ Người mua nhà lo vị thế ngày càng yếu
Tranh luận nằm ở cụm từ “theo thỏa thuận giữa hai bên”.
Một số ý kiến cho rằng khi khách hàng đã trả tới 95% giá trị căn nhà, 5% còn lại vốn là một trong số ít công cụ tài chính để thúc đẩy chủ đầu tư hoàn tất thủ tục cấp sổ. Nếu tiền tiếp tục được đưa vào tài khoản bảo đảm, lợi ích đối với người mua cần được quy định rõ hơn.
Đặc biệt, câu hỏi được đặt ra là: nếu chủ đầu tư không đủ điều kiện pháp lý để cấp sổ hồng thì 5% đang nằm tại ngân hàng sẽ được xử lý thế nào?
🏦 VCCI đề nghị làm rõ cách “mở khóa” 5%
VCCI cũng đề nghị làm rõ trường hợp người mua tự thực hiện thủ tục cấp giấy chứng nhận, trong khi chủ đầu tư đã hoàn thành đầy đủ điều kiện.
Đồng thời, cần quy định cụ thể cách xử lý khoản tiền trong tài khoản phong tỏa hoặc bảo đảm nếu hai bên không đạt được thỏa thuận hoặc người mua đã được cấp giấy chứng nhận.
Dự kiến, dự thảo Luật Kinh doanh bất động sản (sửa đổi) sẽ được trình Quốc hội xem xét, thông qua tại kỳ họp cuối năm 2026.