🏠 Vì sao hạn nộp thuế năm nay chuyển sang ngày 2/11?
Theo hướng dẫn của Thuế TP. Hà Nội, thời hạn nộp thuế sử dụng đất phi nông nghiệp từ năm thứ hai trở đi là ngày 31/10 hằng năm.
Tuy nhiên, năm 2026, ngày 31/10 rơi vào thứ Bảy nên hạn cuối được chuyển sang thứ Hai, ngày 2/11/2026.
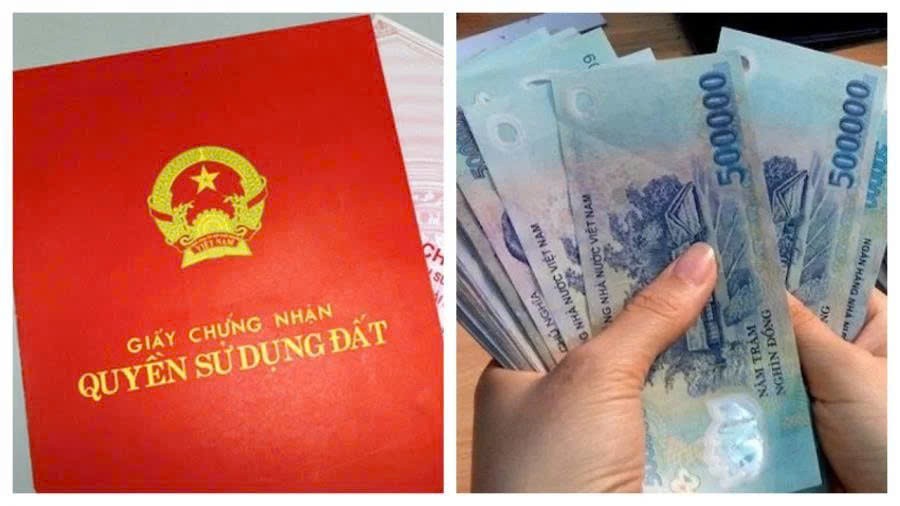
Đối tượng chịu thuế bao gồm đất ở tại đô thị, nông thôn và đất xây dựng nhà chung cư theo quy định. Người sử dụng đất thuộc diện chịu thuế phải thực hiện nghĩa vụ thuế, kể cả trường hợp chưa được cấp Giấy chứng nhận quyền sử dụng đất.
Đáng chú ý, không phải tất cả người có sổ đỏ đều phải nộp thuế, bởi còn phụ thuộc loại đất và trường hợp được miễn thuế.
💰 Chậm nộp một ngày cũng có thể phát sinh tiền chậm nộp
Theo quy định được bài viết dẫn, mức tiền chậm nộp thuế là 0,03%/ngày, tính trên số tiền thuế còn thiếu.
Công thức tính:
Tiền chậm nộp = Số thuế chậm nộp × 0,03% × Số ngày chậm nộp.
Ví dụ, nếu còn nợ 1 triệu đồng tiền thuế, số tiền chậm nộp tương ứng là 300 đồng/ngày.
Cần phân biệt, tiền chậm nộp thuế và tiền phạt hành chính do chậm nộp hồ sơ khai thuế là hai nghĩa vụ khác nhau, không phải cứ nộp tiền thuế muộn là mặc nhiên bị phạt hành chính thêm.
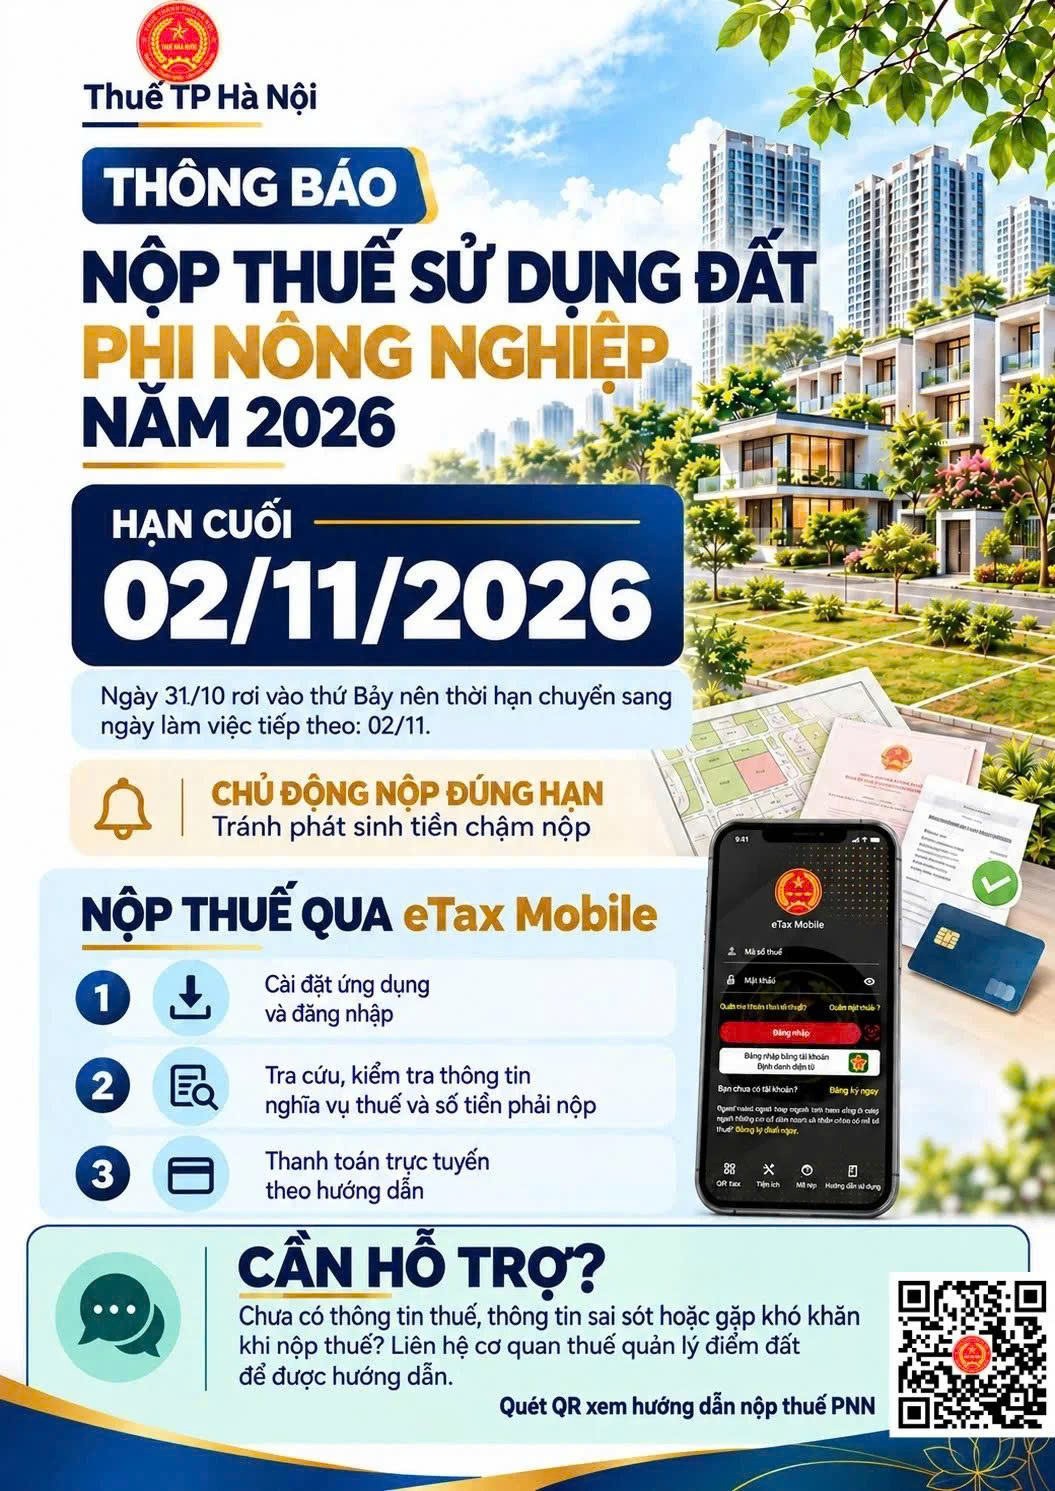
📱 Có thể tra cứu và nộp thuế ngay trên eTax Mobile
Người dân có thể sử dụng ứng dụng eTax Mobile để kiểm tra nghĩa vụ thuế và thanh toán trực tuyến.
Sau khi đăng nhập, cần đối chiếu thông tin người nộp thuế, thửa đất, số tiền phải nộp trước khi thực hiện thanh toán.
Nếu chưa hiển thị nghĩa vụ thuế hoặc phát hiện thông tin sai lệch, người dân nên liên hệ cơ quan thuế quản lý thửa đất để được hướng dẫn.
📋 Những trường hợp có thể được miễn, giảm thuế
Theo hướng dẫn được công bố, một số trường hợp được xem xét miễn thuế gồm hộ nghèo, người có công với cách mạng, đất ở trong hạn mức tại địa bàn đặc biệt khó khăn và các trường hợp khác đáp ứng điều kiện pháp luật.
Đáng chú ý, hộ gia đình, cá nhân có tổng số thuế sử dụng đất phi nông nghiệp phải nộp hằng năm từ 50.000 đồng trở xuống trên cùng địa bàn TP. Hà Nội thuộc diện miễn thuế theo hướng dẫn nêu trong bài.
Người thuộc diện miễn, giảm cần kiểm tra điều kiện và thực hiện kê khai, đề nghị theo quy định.
⚠️ Lưu ý: Hạn ngày 2/11 áp dụng cho kỳ nộp thuế hằng năm nêu trên. Trường hợp nộp thuế lần đầu hoặc có hồ sơ điều chỉnh, thời hạn có thể được tính riêng theo thông báo của cơ quan thuế.