
💰 ƯỚC TÍNH HƠN 2 TỶ USD VỐN THỤ ĐỘNG
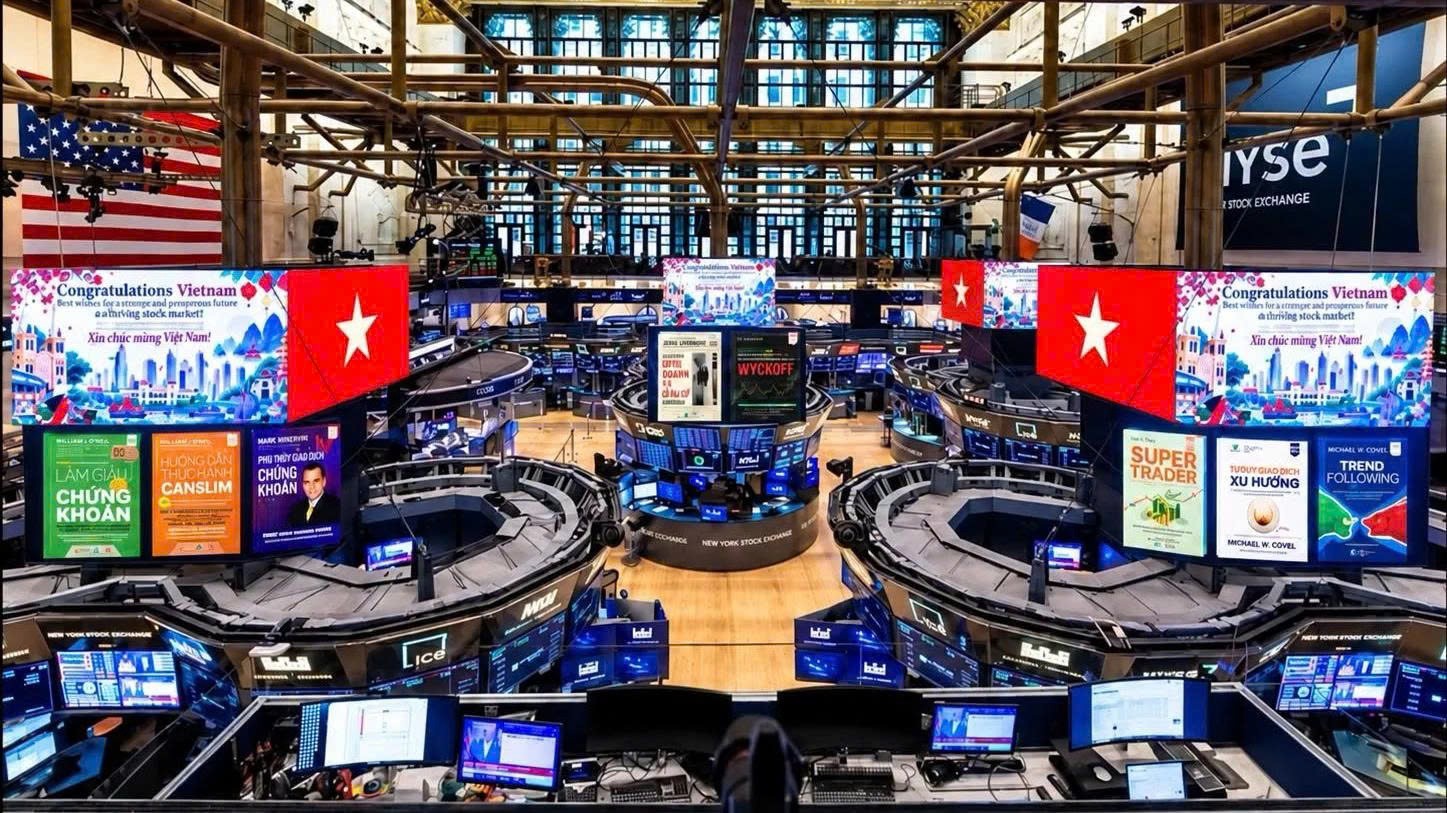
Theo ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng đầu tư Chứng khoán ABS, Việt Nam có thể chiếm khoảng 0,4–0,7% tỷ trọng chỉ số sau khi gia nhập nhóm thị trường mới nổi.
Từ quy mô tài sản của các quỹ thụ động mô phỏng chỉ số, ông Minh ước tính dòng vốn thụ động vào Việt Nam có thể đạt hơn 2 tỷ USD.
Nếu tính thêm dòng tiền từ các quỹ chủ động, tổng vốn ngoại giải ngân vào thị trường Việt Nam có thể lên khoảng 8 tỷ USD trong 12 tháng, theo ước tính của vị chuyên gia.
📈 NÂNG HẠNG MỚI CHỈ LÀ “VẠCH XUẤT PHÁT”
Để duy trì vị trí và có cơ hội tăng tỷ trọng trong các chỉ số quốc tế, Việt Nam vẫn còn nhiều bài toán phải giải.
Theo ông Minh, thị trường cần hướng tới ít nhất 15–20 doanh nghiệp vốn hóa trên 2,5–3 tỷ USD, thanh khoản mỗi mã khoảng 15–20 triệu USD/ngày.
Quy mô vốn hóa toàn thị trường được kỳ vọng hướng tới 100–120% GDP giai đoạn 2026–2030, thanh khoản khoảng 1,5–2 tỷ USD/phiên.
🏦 “KÍN ROOM” NGOẠI VẪN LÀ NÚT THẮT
Nhiều ngân hàng và doanh nghiệp lớn thường xuyên chạm giới hạn sở hữu nước ngoài 30% hoặc 49%, khiến các quỹ ngoại gặp hạn chế khi muốn tăng tỷ trọng.
Bên cạnh cơ chế Non-Pre-Funding (NPF), chuyên gia cho rằng NVDR có thể là một giải pháp giúp mở rộng khả năng tiếp cận các cổ phiếu đã kín room ngoại.
🌍 NHƯNG DÒNG TIỀN TOÀN CẦU ĐANG THẬN TRỌNG
Cơ hội nâng hạng xuất hiện đúng lúc dòng vốn cổ phiếu quốc tế biến động mạnh.
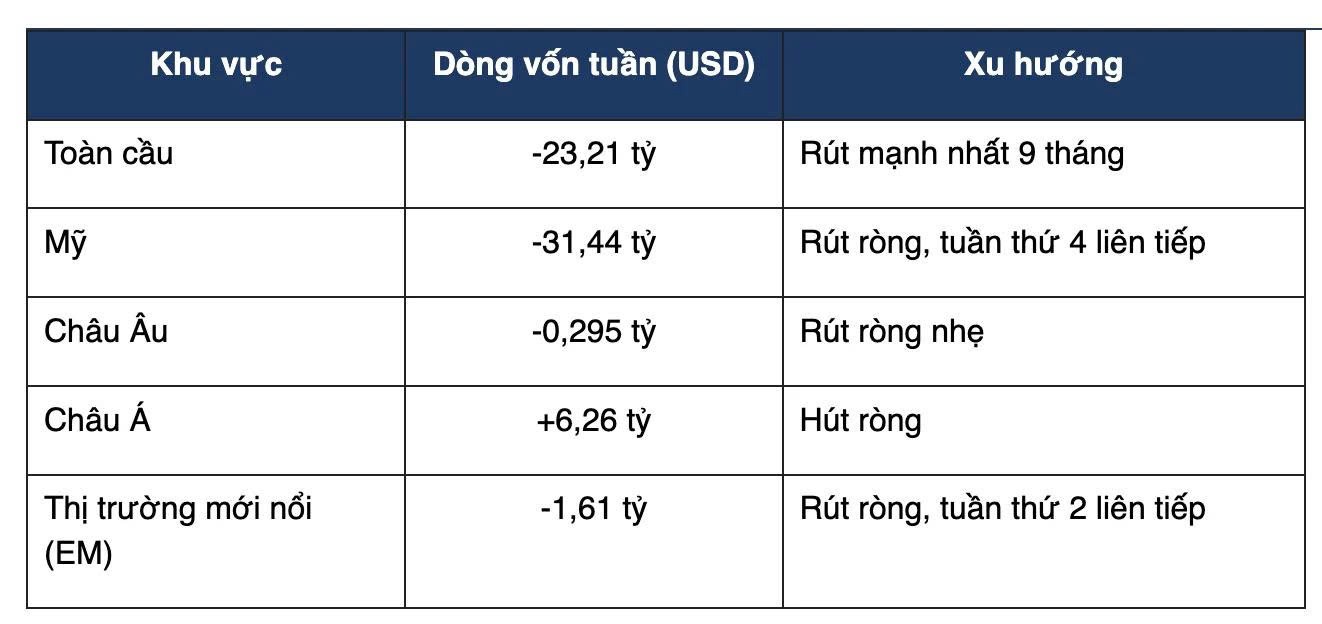
Theo số liệu LSEG Lipper được ông Minh dẫn lại, tuần kết thúc ngày 16/9, các quỹ cổ phiếu toàn cầu bị rút ròng 23,21 tỷ USD, mạnh nhất kể từ tháng 12/2025.
Riêng quỹ cổ phiếu Mỹ bị rút 31,44 tỷ USD, trong khi các quỹ cổ phiếu châu Á hút ròng 6,26 tỷ USD. Các quỹ cổ phiếu thị trường mới nổi cũng bị rút ròng 1,61 tỷ USD.
🛢️ GIÁ DẦU, LẠM PHÁT VÀ LÃI SUẤT LÀ NHỮNG BIẾN SỐ CẦN THEO DÕI
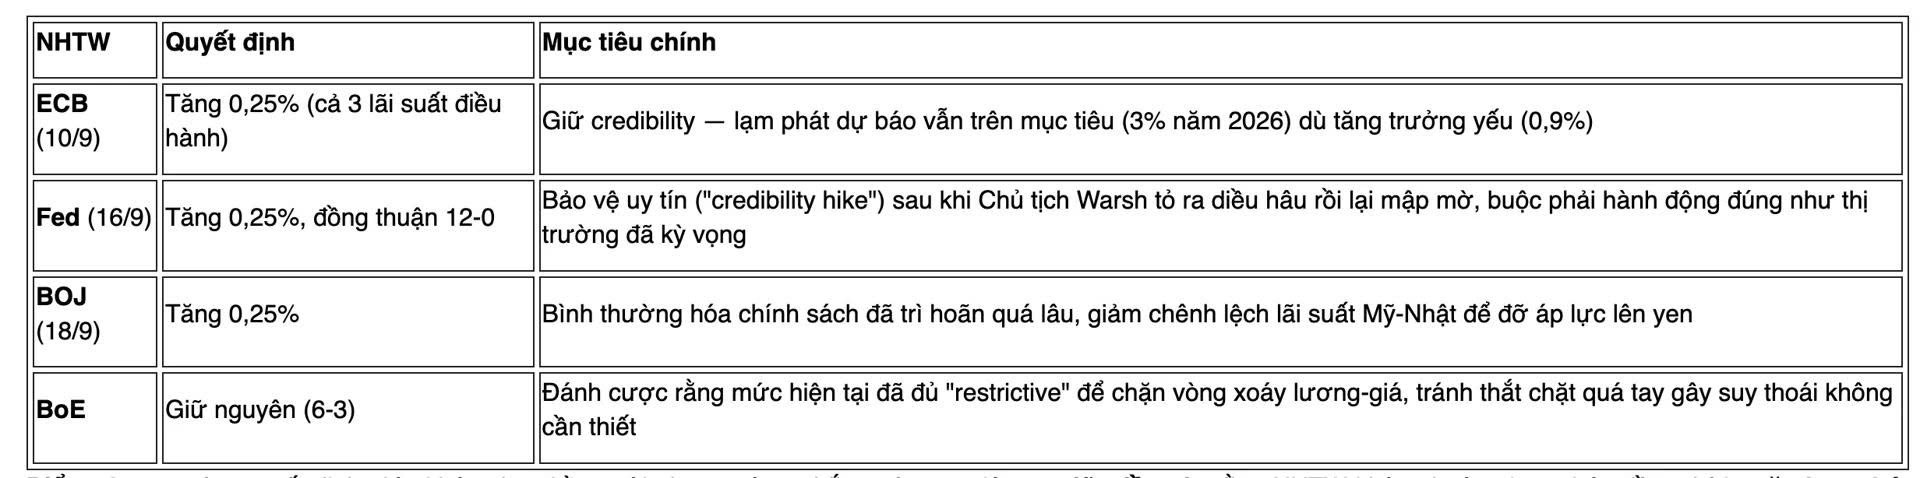
Theo ông Minh, giá dầu tăng trở lại có thể tạo thêm áp lực lên lạm phát, lợi suất trái phiếu và chính sách tiền tệ.
Trong kịch bản tiêu cực được vị chuyên gia đưa ra, nếu Brent vượt vùng 111,5 USD/thùng, giá dầu có thể hướng tới 130 USD/thùng. Ông cũng dự báo lợi suất trái phiếu Mỹ kỳ hạn 10 năm có thể lên mức 6% trước khi Fed kết thúc chính sách thắt chặt.
📌 Như vậy, 21/9/2026 là cột mốc quan trọng nhưng chưa phải “đích đến”. Nâng hạng mở thêm cánh cửa cho vốn ngoại, còn dòng tiền thực tế vào Việt Nam bao nhiêu sẽ phụ thuộc vào tỷ trọng chỉ số, điều kiện thị trường và khả năng tiếp cận của nhà đầu tư quốc tế.