
💰 Găm đất không sử dụng có thể phải trả giá cao hơn
Nghị quyết 21-NQ/TW định hướng sử dụng công cụ tài chính, thuế để xử lý tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng, đầu cơ và găm giữ đất. Đáng chú ý, chính sách được định hướng theo hướng khiến việc giữ đất không sử dụng trở nên tốn kém hơn lợi ích từ đầu cơ.
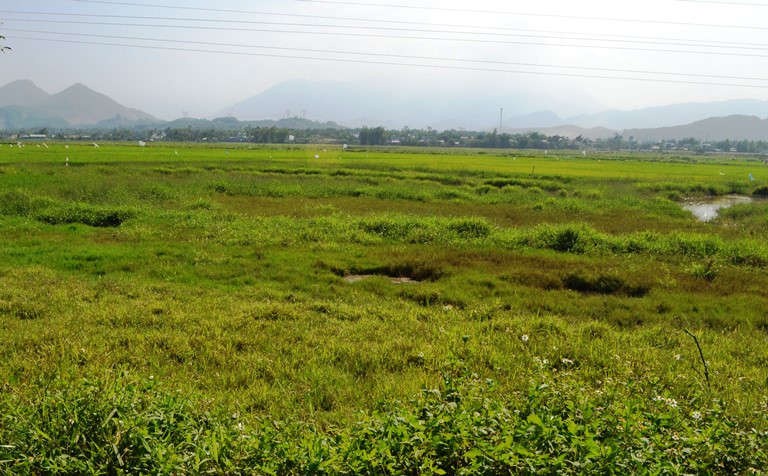
⚠️ Nhưng đất “nằm im” chưa chắc là đầu cơ
Theo các chuyên gia, vấn đề khó nhất là phải xác định rõ thế nào là đất bỏ hoang, thế nào là chậm đưa vào sử dụng. Một dự án chưa triển khai có thể do chủ đầu tư găm đất, nhưng cũng có thể vướng quy hoạch, pháp lý, giải phóng mặt bằng, thủ tục hoặc nguyên nhân khách quan.
🏗️ Dự án vướng thủ tục có bị đánh thuế?
Đây là điểm cần được làm rõ khi xây dựng chính sách. TS Phan Đức Hiếu cho rằng việc áp thuế phải có tiêu chí, dữ liệu và cách xác định mức thuế rõ ràng, bảo đảm công bằng giữa các trường hợp.
📉 Doanh nghiệp yếu tài chính cũng khó giữ đất kéo dài
Nếu chính sách được thể chế hóa, nhà đầu tư sẽ phải tính kỹ hơn khả năng tài chính ngay từ khi lập dự án, bao gồm cả phương án tái cơ cấu hoặc rút lui nếu không còn đủ khả năng tiếp tục triển khai.
Quan điểm được ông Hiếu nhấn mạnh là không thể vì khó khăn mà tiếp tục giữ đất, bởi đất cần được phân bổ cho chủ thể có khả năng sử dụng hiệu quả.
📌 Hiện mới là định hướng, chưa phải cứ có đất bỏ trống là bị đánh thuế cao.
Nghị quyết 21-NQ/TW ngày 28/7/2026 đặt ra định hướng nghiên cứu chính sách thuế cao hơn với đất bỏ hoang, không đưa vào sử dụng. Vì vậy, mức thuế bao nhiêu, trường hợp nào phải chịu và trường hợp nào được loại trừ vẫn cần được cụ thể hóa trong quá trình hoàn thiện pháp luật.