📌 Hai khách hàng nợ hơn 526 tỷ đồng, rủi ro thu hồi tăng mạnh
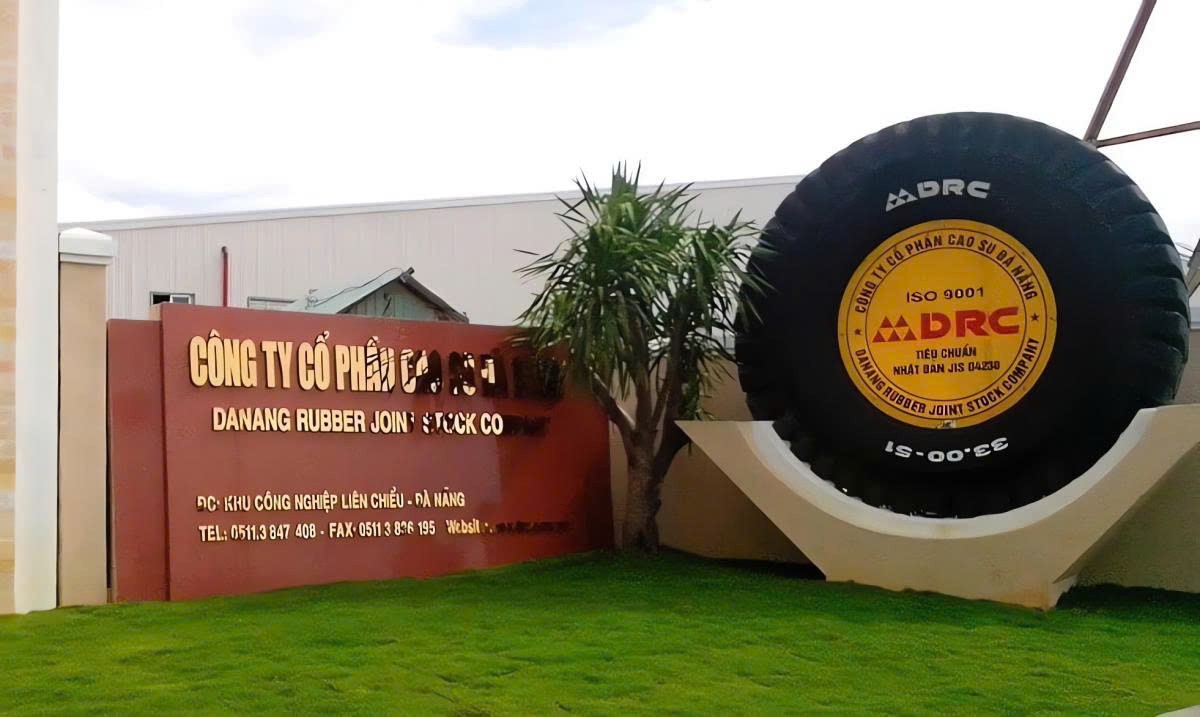
Theo báo cáo tài chính quý III/2026 chưa kiểm toán, Công ty Cổ phần Cao su Đà Nẵng (HoSE: DRC) ghi nhận 927,24 tỷ đồng phải thu khách hàng tại ngày 30/9, tương đương gần 1/4 tổng tài sản.
Đáng chú ý, hai khách hàng Oceanside One Trading LLC và Dforce Tires & Wheels LLC lần lượt còn nợ 224,83 tỷ đồng và 301,68 tỷ đồng. Tổng cộng hơn 526,51 tỷ đồng, chiếm tới 56,8% tổng phải thu khách hàng.
Tuy nhiên, DRC ước tính chỉ có thể thu hồi khoảng 344,18 tỷ đồng từ hai khoản nợ này. Phần chênh lệch lên tới 182,33 tỷ đồng, cao hơn cả lợi nhuận sau thuế của doanh nghiệp trong năm 2025.
So với đầu năm, khoản chênh lệch đã tăng từ 56,57 tỷ đồng lên 182,33 tỷ đồng. Dự phòng phải thu ngắn hạn khó đòi của toàn công ty cũng tăng mạnh từ 60,11 tỷ đồng lên 186,35 tỷ đồng.
📉 Lợi nhuận quý III lao dốc gần 64%
Áp lực công nợ đang ảnh hưởng đáng kể đến kết quả kinh doanh của DRC.
Quý III/2026, doanh thu thuần đạt 1.048,27 tỷ đồng, giảm hơn 15% so với cùng kỳ. Dù lợi nhuận gộp tăng 5,5%, đạt 175,02 tỷ đồng, chi phí quản lý doanh nghiệp lại tăng mạnh từ 22,91 tỷ đồng lên 54,64 tỷ đồng.
Kết quả, lợi nhuận sau thuế chỉ còn 14,59 tỷ đồng, giảm gần 64%.
Lũy kế 9 tháng, chi phí quản lý doanh nghiệp lên tới 222,43 tỷ đồng, trong khi cùng kỳ năm trước chưa đến 60 tỷ đồng. DRC cho biết giá nguyên vật liệu tăng và việc trích lập dự phòng công nợ xuất khẩu khó đòi là những nguyên nhân chính ảnh hưởng đến kết quả kinh doanh.
💰 Dòng tiền âm, dư nợ vay gần 1.000 tỷ đồng
Không chỉ lợi nhuận suy giảm, dòng tiền kinh doanh 9 tháng của DRC tiếp tục âm 12,95 tỷ đồng, dù đã cải thiện so với mức âm 68,32 tỷ đồng cùng kỳ.
Đến ngày 30/9, doanh nghiệp có hơn 66 tỷ đồng tiền và tương đương tiền, trong khi dư nợ vay và nợ thuê tài chính lên tới 996,44 tỷ đồng. Hàng tồn kho sau dự phòng ở mức 1.533,43 tỷ đồng.
Theo DRC, khó khăn tiêu thụ tại các thị trường xuất khẩu cùng áp lực cạnh tranh khiến thời hạn thanh toán có thể kéo dài 120–180 ngày. Điều này đặt doanh nghiệp trước sức ép vừa duy trì thị phần, vừa kiểm soát công nợ và nguồn vốn lưu động.