💸 Hết ưu đãi, lãi suất tăng vọt lên gần 17%/năm
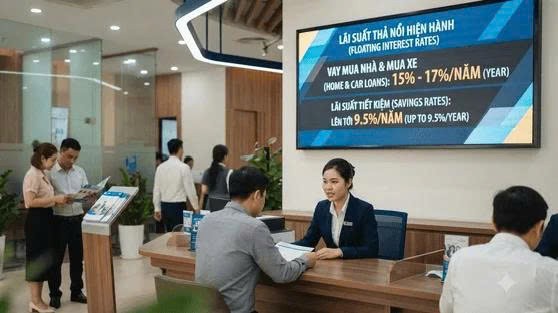
Một khách hàng tại Hải Phòng cho biết khoản vay mua ô tô cuối năm 2024 có lãi suất ưu đãi 8,2%/năm trong 2 năm đầu. Đến tháng 10/2026, lãi suất thực tế tăng lên 15%/năm sau khi biên độ cộng thêm được điều chỉnh.
Tại Ninh Bình, một khách hàng vay mua ô tô chạy dịch vụ tại VPBank cho biết lãi suất khoản vay tăng lên 16,8%/năm từ ngày 1/10, khiến số tiền phải trả cả gốc lẫn lãi gần 9 triệu đồng/tháng.
🏦 Nhiều ngân hàng đồng loạt điều chỉnh lãi suất cơ sở
Theo khảo sát được công bố, một số ngân hàng đã nâng lãi suất tham chiếu:
-
ACB: Lãi suất cơ sở lên 9,5%/năm từ ngày 1/10/2026.
-
VPBank: Một số nhóm khoản vay cá nhân có tài sản bảo đảm áp dụng lãi suất cơ sở 11–13,5%/năm, tùy kỳ hạn và điều kiện khoản vay.
-
Techcombank: Lãi suất cơ sở đối với vay bất động sản, ô tô và tiêu dùng thế chấp lên 9%/năm; vay tiêu dùng tín chấp ở mức 13%/năm.
Đây là lãi suất cơ sở, chưa phải lãi suất cuối cùng mà mọi khách hàng phải trả.
📈 Vì sao lãi suất thả nổi tăng mạnh?
Lãi suất thả nổi thường được tính theo công thức:
Lãi suất thực trả = Lãi suất tham chiếu + Biên độ theo hợp đồng.
Khi lãi suất tham chiếu tăng, người vay có thể phải trả thêm hàng triệu đồng mỗi tháng, tùy dư nợ và thời hạn vay.
Theo phân tích của VCBS, áp lực tăng lãi suất đến từ việc tín dụng tăng nhanh hơn huy động, cùng sức ép tỷ giá, lạm phát và nhu cầu vốn cuối năm.
⚠️ Vay lãi suất ưu đãi thấp chưa chắc đã nhẹ gánh về lâu dài
Các chuyên gia cảnh báo mức ưu đãi trong 6–24 tháng đầu không phản ánh đầy đủ chi phí của khoản vay kéo dài nhiều năm.
Người vay được khuyến nghị kiểm tra kỹ thời điểm hết ưu đãi, biên độ lãi suất, chu kỳ điều chỉnh, phí trả nợ trước hạn và các chi phí đi kèm.
Trường hợp áp lực tài chính tăng cao, khách hàng có thể chủ động làm việc với ngân hàng để xem xét phương án điều chỉnh khoản vay, tái tài trợ hoặc trả bớt nợ gốc nếu phù hợp.