📉 Giá nguyên liệu giảm, biên lợi nhuận ngành thép có khởi sắc?
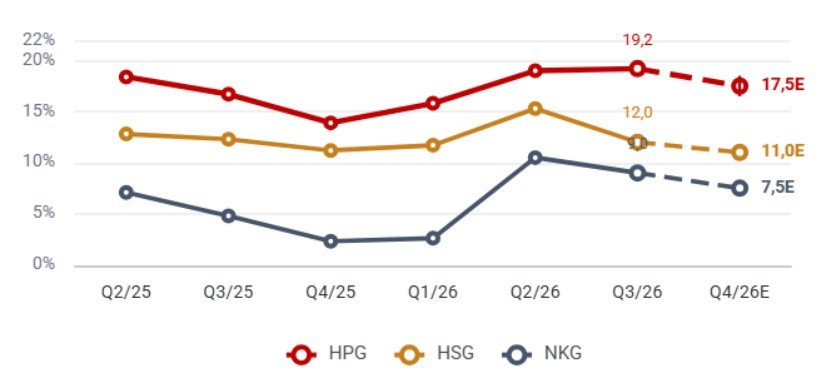
Theo báo cáo ngày 17/11, Chứng khoán Kỹ Thương (TCBS) cho biết biên lợi nhuận gộp quý III/2026 của nhiều doanh nghiệp thép vượt kỳ vọng. Trong đó, Hòa Phát (HPG) đạt 19,2%, Hoa Sen (HSG) đạt 12% và Nam Kim (NKG) đạt 9%.
Tuy nhiên, sang quý IV/2026, biên lợi nhuận gộp toàn ngành có thể giảm về 12,5–13,5% khi giá bán thép đi xuống nhưng chi phí nguyên liệu chưa giảm tương ứng.
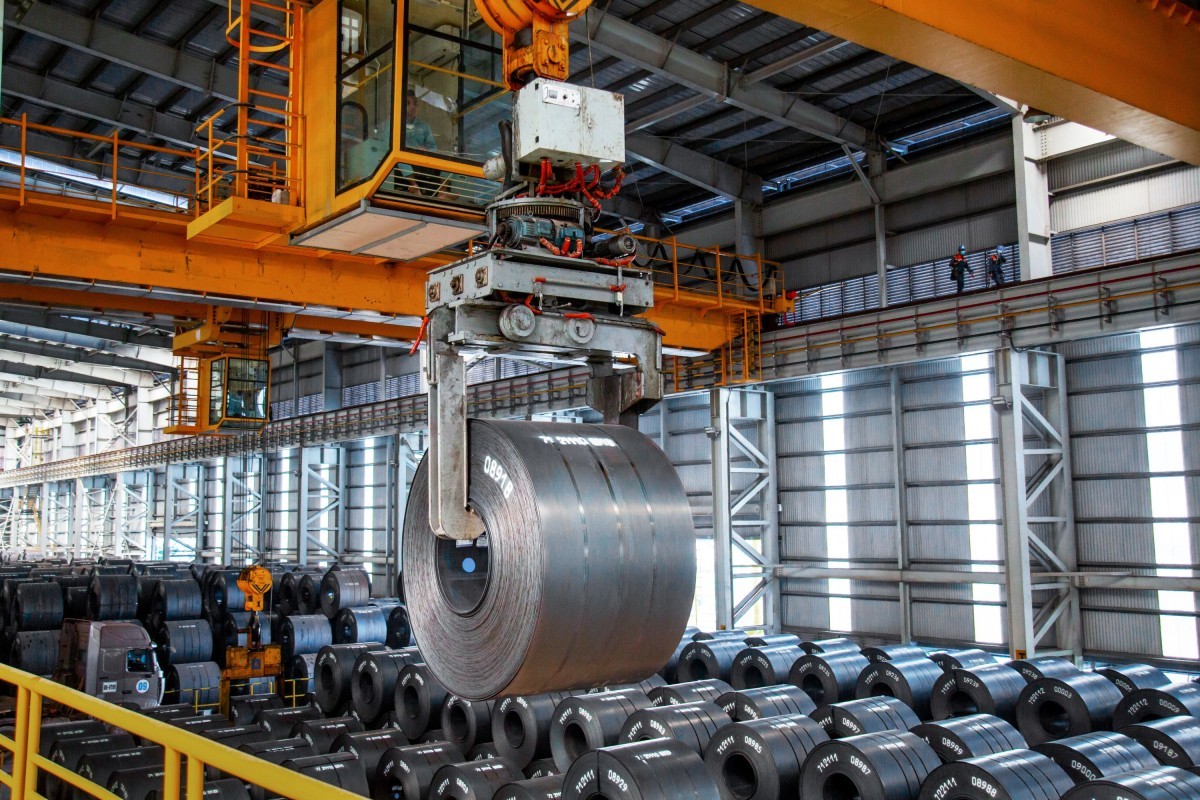
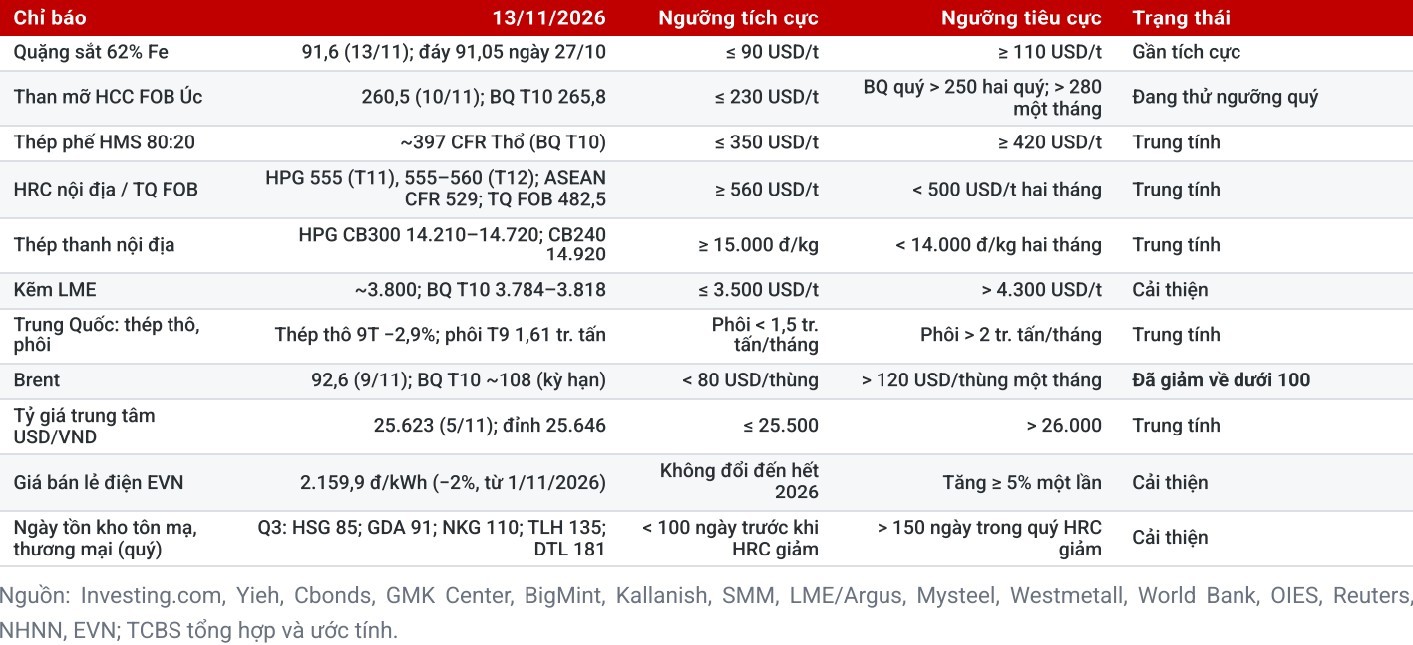
Nguyên liệu hiện chiếm 80–90% giá thành sản xuất thép. TCBS dự báo giá quặng sắt bình quân năm 2027 giảm về 90 USD/tấn, còn than mỡ giảm từ 263 USD/tấn trong quý IV/2026 xuống khoảng 230 USD/tấn.
🏭 Hòa Phát có lợi thế, lợi nhuận dự báo tăng gấp đôi
TCBS đánh giá Hòa Phát đang ở vùng định giá hấp dẫn, với lợi nhuận sau thuế năm 2026 dự kiến đạt khoảng 31.000 tỷ đồng, gấp đôi năm trước.
Năm 2027, sản lượng tiêu thụ của doanh nghiệp có thể tăng thêm 1,7 triệu tấn, đóng góp tối đa 5.000 tỷ đồng lợi nhuận gộp.
Dù vậy, giá than mỡ vẫn là biến số đáng chú ý. Nếu giá than duy trì ở mức 250 USD/tấn thay vì 230 USD/tấn, lợi nhuận Hòa Phát có nguy cơ bị kéo giảm.
Tại ngày 13/11, cổ phiếu HPG có P/E trượt 6,6 lần, thấp hơn mức trung vị 8,4 lần giai đoạn 2019–2026.
⚠️ Hoa Sen, Nam Kim: Hưởng lợi từ nguyên liệu rẻ nhưng lo mất tiền vì tồn kho
Theo kịch bản TCBS đưa ra, nếu giá HRC giảm về 520 USD/tấn và kẽm còn 3.600 USD/tấn trong năm 2027, lợi nhuận trước thuế Hoa Sen có thể tăng thêm 262 tỷ đồng, Nam Kim tăng 172 tỷ đồng, với giả định chuyển được 67% biến động chi phí nguyên liệu vào giá bán.
Tuy nhiên, khoản lỗ tồn kho một lần có thể lên tới 250 tỷ đồng tại Hoa Sen và 210 tỷ đồng tại Nam Kim, gần bằng hoặc vượt khoản lợi nhuận tăng thêm.
TCBS cho rằng Hoa Sen cần duy trì biên lợi nhuận gộp trên 13% trong hai quý liên tiếp. Nam Kim cần giảm số ngày tồn kho xuống dưới 100 ngày, đồng thời giá HRC duy trì trên 500 USD/tấn.
📊 Nhóm thép lò điện vẫn chật vật vì chi phí cao
Triển vọng nhóm doanh nghiệp thép lò điện còn nhiều khó khăn. Quý III/2026, biên lợi nhuận gộp của Thép Việt Nam (TVN) chỉ đạt 3,8%, Thép Việt Đức (VGS) đạt 4,6% và Gang thép Thái Nguyên (TIS) đạt 3,3%.
TCBS cho rằng TVN cần cải thiện hoạt động kinh doanh cốt lõi, giảm nợ vay và duy trì biên lợi nhuận gộp mảng thép trên 5% trong hai quý liên tiếp. Trong khi đó, Tôn Đông Á (GDA) chưa được đánh giá hấp dẫn do tỷ lệ nợ vay trên vốn chủ sở hữu còn cao.