
🛒 Sức mua tăng nhưng người tiêu dùng vẫn thận trọng
Theo MBS, 8 tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và dịch vụ tiêu dùng tăng 14% so với cùng kỳ. Riêng bán lẻ hàng hóa tăng 13,3%, nhưng nếu loại trừ yếu tố giá chỉ còn tăng 7,6%.
MBS đánh giá doanh số vẫn tương đối ổn định, song người tiêu dùng còn thận trọng trước áp lực lạm phát và những bất ổn kinh tế.
📱 MWG có thể lãi hơn 3.000 tỷ đồng, tăng 95%
Ở nhóm bán lẻ không thiết yếu, chu kỳ nâng cấp điện thoại, điện tử tiêu dùng được kỳ vọng tiếp diễn.
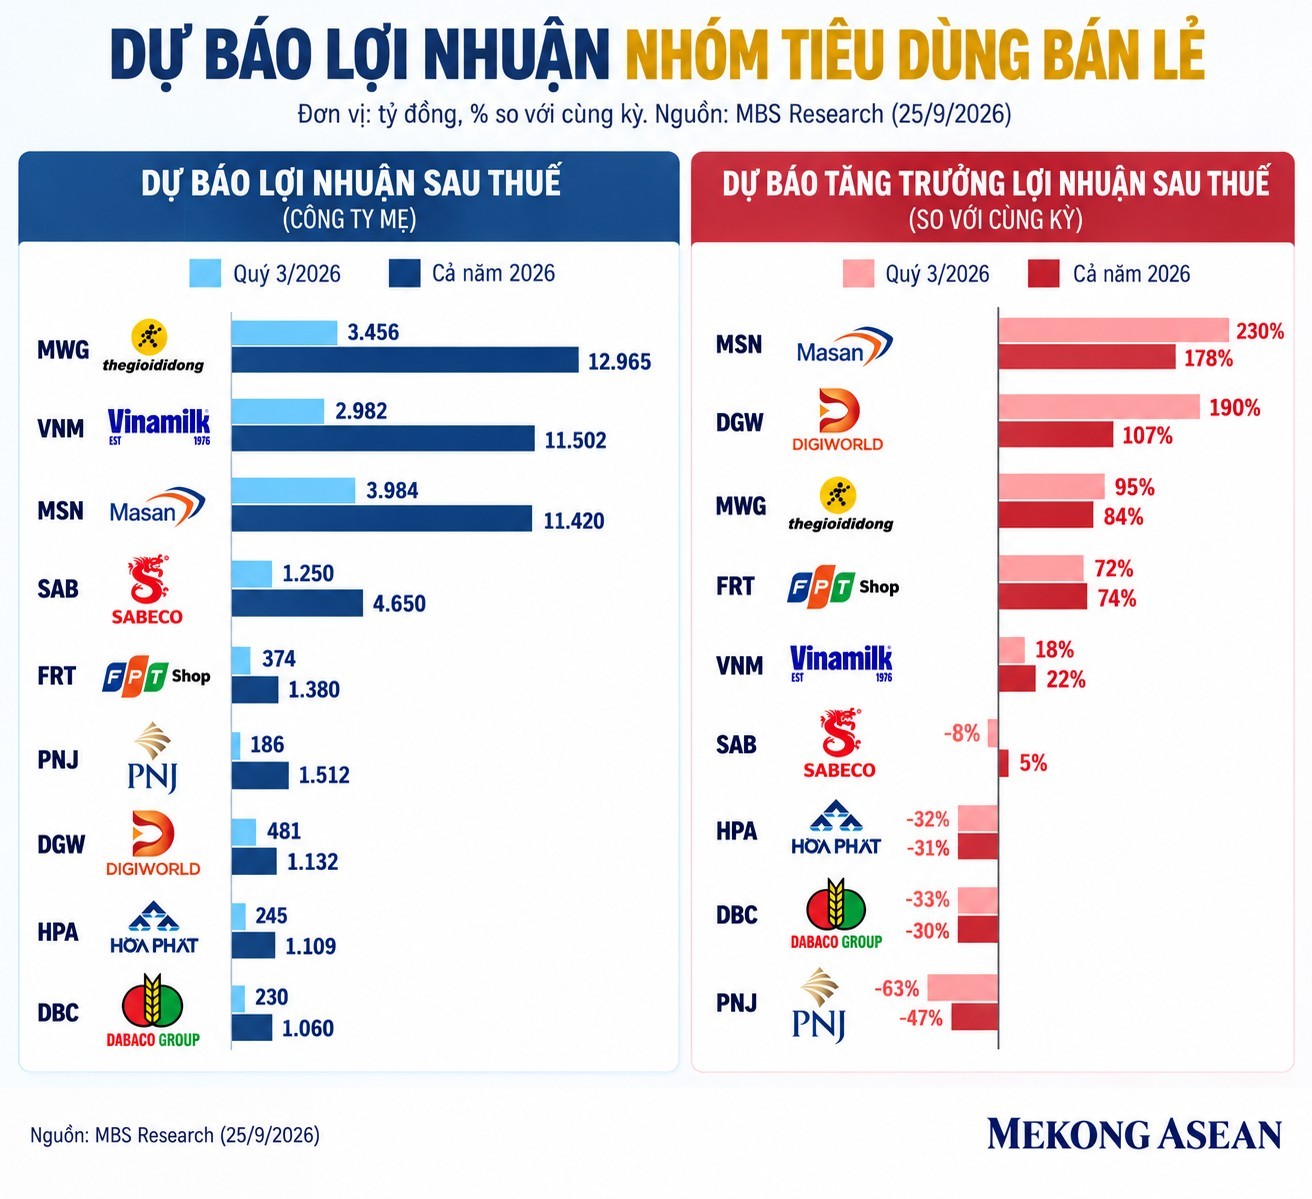
Hai chuỗi Thế Giới Di Động và Điện Máy Xanh hiện chiếm trên 50% thị phần. MBS dự báo doanh thu tăng khoảng 30%, giúp MWG ghi nhận 3.016 tỷ đồng lợi nhuận sau thuế trong quý 3, tăng 95% so với cùng kỳ.
Đáng chú ý, Bách Hóa Xanh với khoảng 3.600 cửa hàng được kỳ vọng đóng góp 630 tỷ đồng lợi nhuận, tăng tới 160%.
🚀 DGW được dự báo tăng lợi nhuận 190%
Digiworld (DGW) cũng nằm trong nhóm được kỳ vọng bứt tốc khi lợi nhuận sau thuế quý 3 có thể tăng 190% so với cùng kỳ.
Trước đó, doanh thu tháng 7 và tháng 8/2026 của DGW đã tăng lần lượt 28% và 80%.
Theo MBS, dù giá chip, DRAM chịu áp lực tăng do làn sóng đầu tư hạ tầng AI, các chương trình trả chậm – trả góp 0% đang góp phần kích thích nhu cầu mua sắm thiết bị điện tử.
💰 Masan được dự báo lợi nhuận tăng 230%
MBS dự báo Masan (MSN) có thể ghi nhận lợi nhuận sau thuế quý 3 tăng 230% so với cùng kỳ.
Ngoài việc WinMart tiếp tục mở rộng quy mô cửa hàng khoảng 20%, doanh thu tăng 17%, động lực lớn còn đến từ mảng khai khoáng, trong bối cảnh giá vonfram lên khoảng 3.000 USD/mtu.
💊 Long Châu tiếp tục là “đầu kéo” của FRT
Với FPT Retail (FRT), FPT Shop được dự báo tăng doanh thu 13% nhưng đóng góp lợi nhuận vẫn còn khiêm tốn.
Ngược lại, Long Châu tiếp tục là động lực chính khi doanh thu quý 3 được MBS dự báo tăng khoảng 30%, nhờ tiếp tục mở rộng và giành thị phần từ các nhà thuốc truyền thống.
💍 PNJ đi ngược chiều, lợi nhuận có thể giảm 62%
Trái với đà tăng của nhiều doanh nghiệp bán lẻ, PNJ được MBS dự báo lợi nhuận sau thuế quý 3 giảm tới 62% so với cùng kỳ.
Dự báo này dựa trên giả định lượng khách mua chỉ đạt khoảng 60% so với cùng kỳ, trong bối cảnh MBS cho rằng niềm tin thương hiệu bị ảnh hưởng tạm thời sau vụ sai phạm về kim cương liên quan đến công ty con.
🥛 Vinamilk được kỳ vọng tăng trưởng 18%
Ở nhóm tiêu dùng thượng nguồn, Vinamilk (VNM) được dự báo có kết quả tích cực với lợi nhuận sau thuế tăng 18%.
Động lực đến từ các dòng sản phẩm mới như Cao đạm, Greenfarm, Mộc Châu Creamery cùng hoạt động xuất khẩu khả quan.
🐷 HPA, DBC có thể hạ nhiệt
Trong khi đó, hai doanh nghiệp chăn nuôi heo là Nông nghiệp Hòa Phát (HPA) và Dabaco (DBC) được dự báo kém tích cực hơn.
Nguyên nhân là cả sản lượng lẫn giá bán đều thấp hơn mức nền cao cùng kỳ, khiến biên lợi nhuận có nguy cơ thu hẹp.
👉 Nhìn chung, dự báo của MBS cho thấy quý 3/2026 có thể xuất hiện khoảng cách khá lớn trong nhóm tiêu dùng – bán lẻ: MSN, DGW, MWG và FRT được kỳ vọng duy trì đà tăng, trong khi PNJ và nhóm chăn nuôi đối mặt áp lực suy giảm.