
🔎 Thanh tra hoạt động cho vay tại Nam A Bank Đắk Lắk
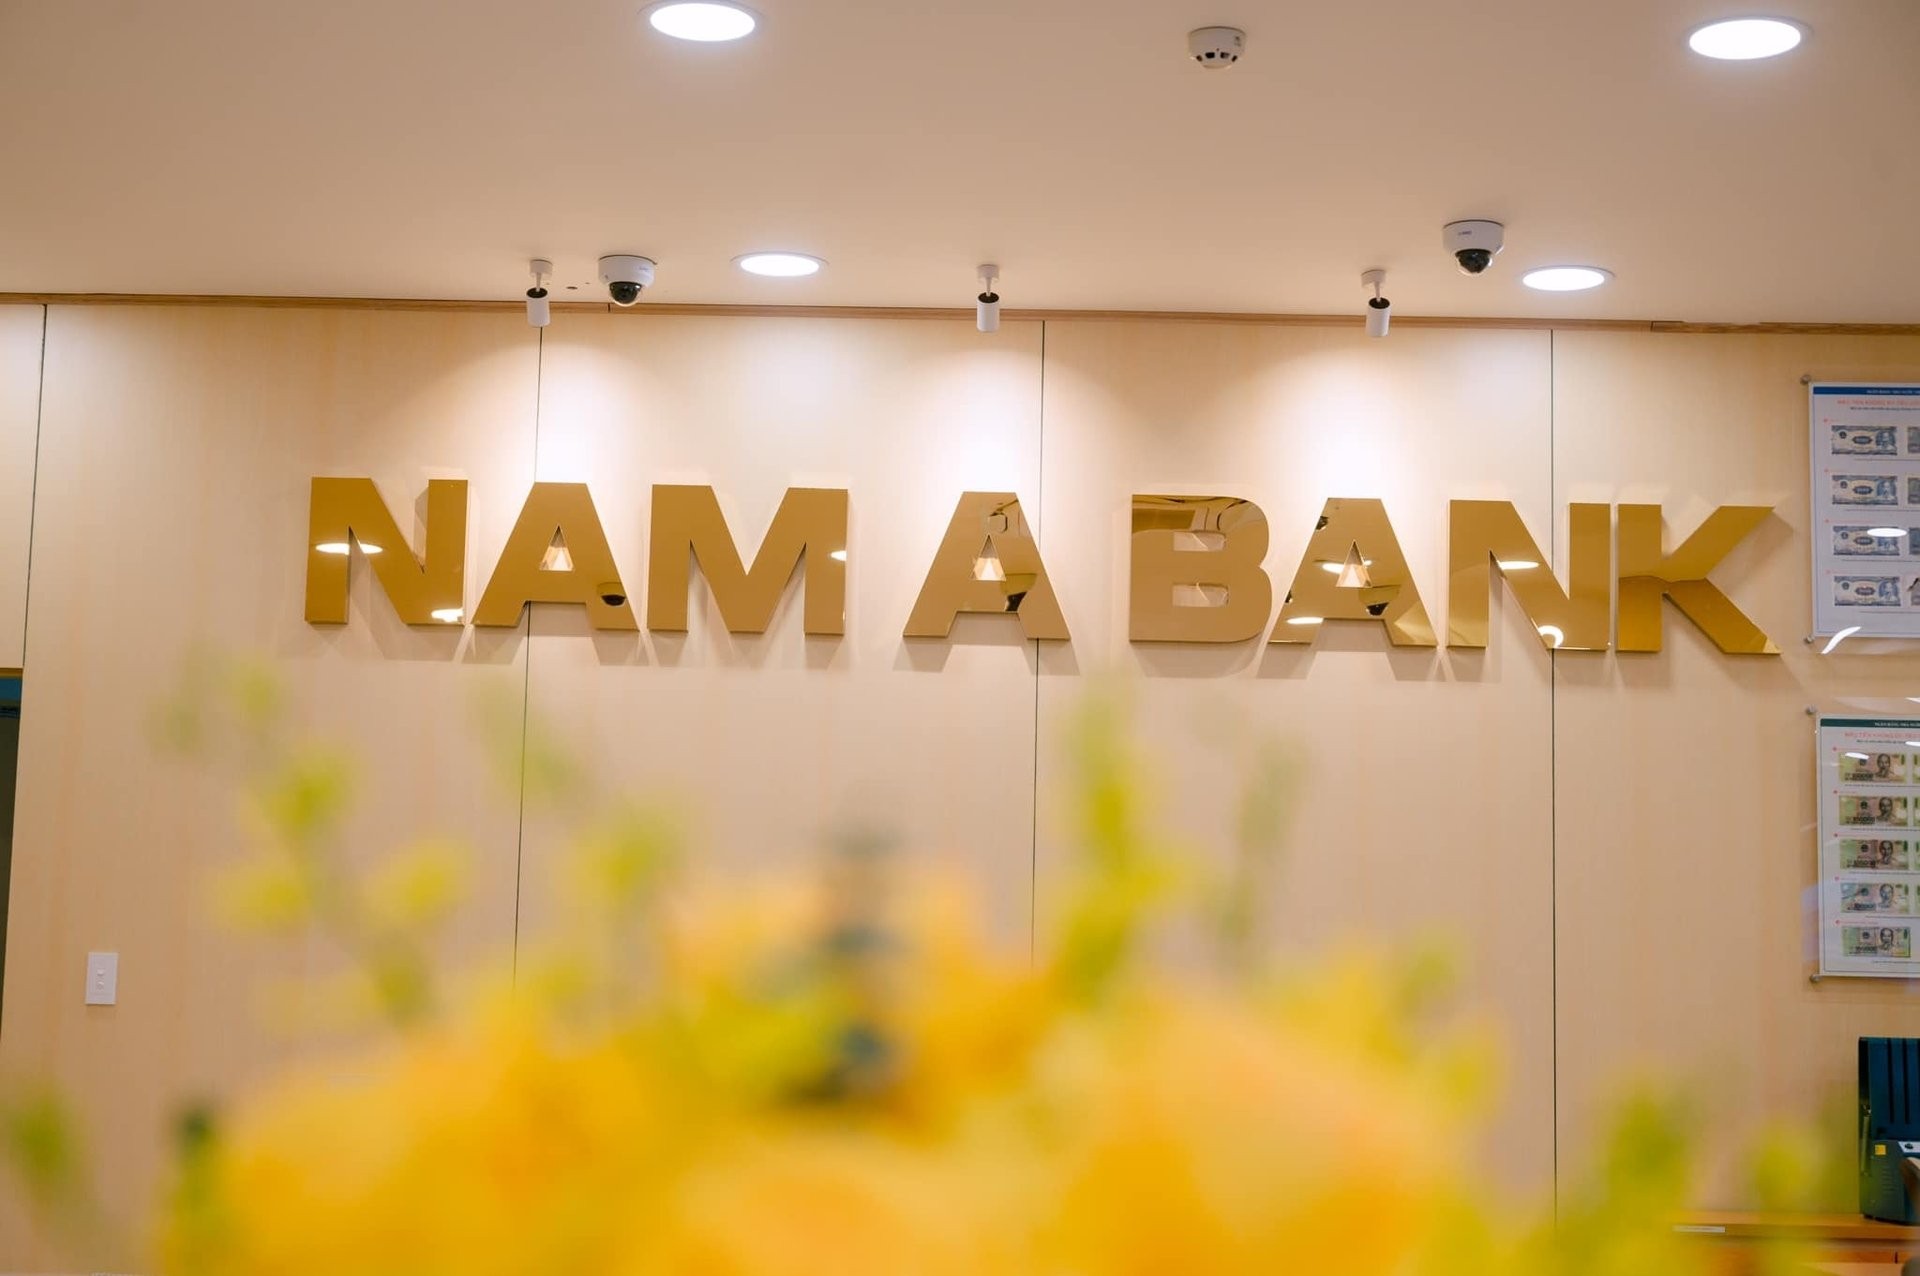
Theo thông báo ngày 29/9/2026, Chánh Thanh tra NHNN Khu vực 11 đã ban hành Kết luận thanh tra số 35/KL-TTNH đối với Ngân hàng TMCP Nam Á (Nam A Bank) – chi nhánh Đắk Lắk.
Tại thời điểm thanh tra, chi nhánh có 118 nhân sự, gồm 4 phòng/bộ phận nghiệp vụ và 3 phòng giao dịch trực thuộc.
📑 Một số hồ sơ cho vay chưa thu thập đầy đủ tài liệu
Kết quả thanh tra ghi nhận Nam A Bank Đắk Lắk cơ bản chấp hành quy định về cho vay khách hàng.
Tuy nhiên, cơ quan thanh tra cũng chỉ ra một số tồn tại. Cụ thể, một số trường hợp thẩm định, tái thẩm định và quyết định cho vay chưa thu thập đầy đủ, kịp thời tài liệu chứng minh quy mô dự án/phương án sử dụng vốn vay của khách hàng.
💰 Kiểm tra sử dụng vốn vay còn ghi chung chung
Một tồn tại khác được nêu là biên bản kiểm tra sử dụng vốn vay sau cho vay còn ghi chung chung, chưa phản ánh cụ thể, chi tiết việc sử dụng vốn của khách hàng.
Một số trường hợp cũng chưa thu thập đầy đủ, kịp thời tài liệu chứng minh mục đích sử dụng vốn vay.
⚠️ Nợ xấu và dự phòng được thanh tra đánh giá ra sao?
Ở nội dung phân loại nợ, trích lập và sử dụng dự phòng để xử lý rủi ro tín dụng, kết luận cho biết chi nhánh đã thực hiện đúng quy định.
Đối với nợ xấu, Nam A Bank Đắk Lắk đã triển khai các biện pháp xử lý, thu hồi nợ; thực hiện thủ tục khởi kiện khách hàng ra tòa và phối hợp với cơ quan thi hành án để xử lý tài sản bảo đảm thu hồi nợ.

📌 Thanh tra yêu cầu chấn chỉnh
Thanh tra NHNN Khu vực 11 yêu cầu Hội sở Nam A Bank và chi nhánh Đắk Lắk chấn chỉnh, rút kinh nghiệm trong công tác đề xuất, thẩm định, tái thẩm định và phê duyệt cho vay.
Đồng thời, ngân hàng phải rà soát, đề nghị khách hàng bổ sung đầy đủ tài liệu, chứng từ chứng minh mục đích sử dụng vốn vay đối với những trường hợp hồ sơ còn thiếu.