Trước hết, mua vàng để làm gì?
Có người mua vàng để dành, có người muốn phân bổ một phần tài sản, cũng có người mua cho một kế hoạch dài hạn.
Mục đích khác nhau thì cách nhìn biến động giá cũng khác nhau. Nếu mục tiêu ban đầu chưa thay đổi, việc giá vàng lên xuống trong ngắn hạn chỉ là một phần của câu chuyện.
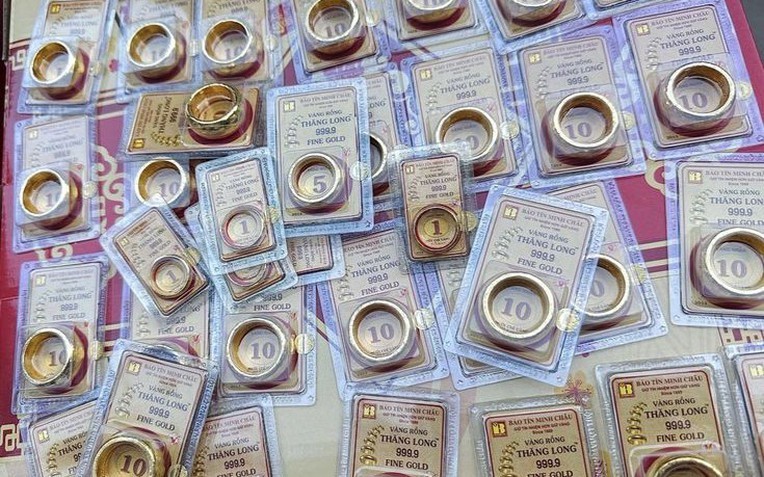
💸 Tiền mua vàng đang chiếm bao nhiêu tài sản?
Ngoài vàng, mỗi người còn tiền sinh hoạt, quỹ dự phòng, các khoản phải trả và những kế hoạch lớn như mua nhà, mua xe, học hành...
Nếu chỉ một nhịp giảm của vàng đã khiến những khoản tiền khác bị ảnh hưởng, có lẽ đã đến lúc nhìn lại cách phân bổ dòng tiền.
⏰ Bao giờ bạn cần dùng đến số tiền này?
Đây là câu hỏi quan trọng nhưng dễ bị bỏ qua.
Nếu sắp có khoản chi lớn, việc rà soát lại dòng tiền sẽ cần thiết hơn. Ngược lại, nếu đây là khoản tiền dành cho mục tiêu dài hạn, biến động trong một vài phiên hay một vài thời điểm chưa nói lên toàn bộ kết quả.
📊 Đừng để bảng giá “chiếm sóng” cả ngày
Vàng thay đổi giá liên tục. Càng kiểm tra nhiều, người mua càng dễ bị cuốn vào từng nhịp tăng giảm.
Trong khi đó, kế hoạch tài chính cá nhân không thay đổi sau mỗi lần bảng giá nhảy số.
Thay vì chỉ hỏi “vàng còn giảm nữa không?”, có thể tự hỏi: Quỹ dự phòng đã đủ chưa? Sắp tới có khoản chi lớn nào? Tiền dành cho vàng có đúng là khoản tiền mình chưa cần sử dụng?
🤔 Không nhất thiết phải đoán đáy hay đỉnh
Không ai dễ dàng biết chính xác vàng sẽ tăng hay giảm tiếp.
Nhưng có những thứ mỗi người có thể chủ động tính toán: mình có bao nhiêu tiền, khi nào cần dùng và mục tiêu tài chính ban đầu là gì.
Giá vàng là một con số thay đổi từng ngày. Còn quan trọng hơn chuyện lãi hay lỗ tạm thời là số tiền mình đang có có phục vụ đúng kế hoạch tài chính của mình hay không.
Tham khảo nguồn: Tạp chí điện tử Thanh niên việt