
📌 Trước đó, ngưỡng doanh thu được đề xuất để áp dụng phương pháp tính thuế đơn giản là 3 tỷ đồng, nay được nâng lên 10 tỷ đồng/năm.
Nếu lựa chọn tính thuế theo doanh thu, hộ kinh doanh có thể áp dụng chế độ kế toán đơn giản hơn và không phải hạch toán chi phí để xác định lợi nhuận chịu thuế. Đây được xem là cách giảm áp lực sổ sách, hóa đơn và chi phí kế toán cho những cơ sở quy mô nhỏ.
🏪 Đáng chú ý, cả nước hiện có khoảng 2,7 triệu hộ kinh doanh, trong khi chỉ khoảng 0,14% có doanh thu trên 10 tỷ đồng. Nếu đề xuất được thông qua, phần lớn hộ kinh doanh sẽ thuộc nhóm có thể lựa chọn phương pháp tính thuế đơn giản.
Việc nâng ngưỡng cũng được kỳ vọng giảm tâm lý “sợ lớn” khi hộ kinh doanh mở rộng quy mô. Tuy nhiên, chính sách cần tránh tạo ra “điểm gãy” khiến một số cơ sở có động cơ giữ doanh thu dưới 10 tỷ đồng hoặc chia nhỏ hoạt động để tiếp tục hưởng phương thức quản lý thuận lợi hơn.
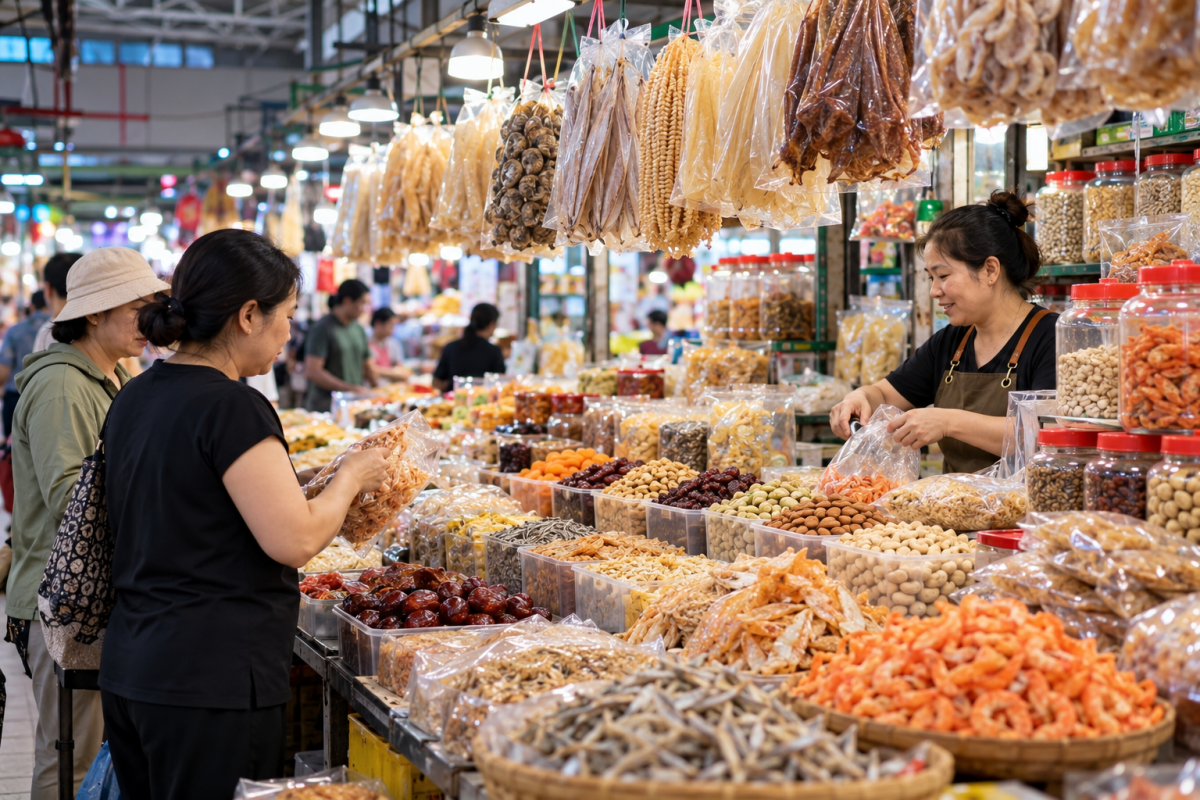
📱 Một thay đổi khác đáng chú ý là khi hóa đơn điện tử, thanh toán QR, tài khoản ngân hàng và kê khai doanh thu ngày càng gắn chặt với hoạt động kinh doanh, dòng tiền của các hộ cũng trở nên minh bạch hơn.
🏦 Điều này có thể giúp hộ kinh doanh hình thành một dạng “hồ sơ tài chính số”, có thêm dữ liệu chứng minh doanh thu và dòng tiền khi tiếp cận ngân hàng. Dù vậy, minh bạch doanh thu không đồng nghĩa đương nhiên được vay vốn, bởi ngân hàng vẫn phải thẩm định khả năng trả nợ và mức độ rủi ro.
👉 Nếu được thông qua, phương án mới có thể tạo một lộ trình thuận lợi hơn: dễ kê khai thuế → giảm chi phí tuân thủ → minh bạch dòng tiền → thuận lợi tiếp cận dịch vụ tài chính → có thêm dư địa mở rộng kinh doanh.
⚠️ Đây hiện vẫn là đề xuất, chưa phải quy định chính thức được áp dụng.