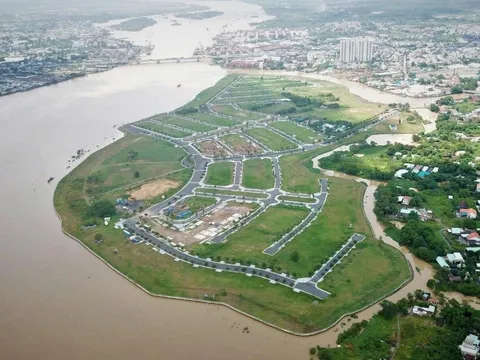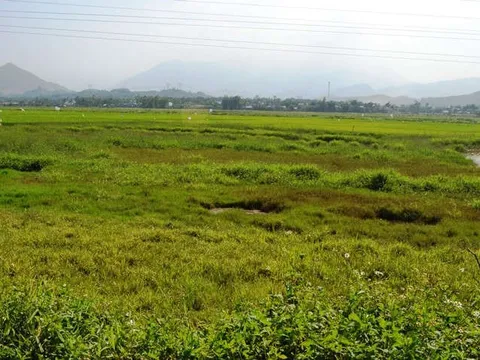

💰 Theo ông Nguyễn Văn Đính, Chủ tịch VARS, nếu được thiết kế phù hợp, công cụ thuế có thể góp phần hạn chế tình trạng găm giữ đất, đồng thời sàng lọc những nhà đầu tư thực sự có năng lực triển khai dự án.
Tuy nhiên, câu hỏi quan trọng là: Thế nào được coi là đất bỏ hoang?
⚠️ TS Phan Đức Hiếu cho rằng không thể đánh đồng tất cả trường hợp đất chưa được sử dụng. Một dự án chậm triển khai có thể do nhà đầu tư, nhưng cũng có thể xuất phát từ vướng quy hoạch, pháp lý, giải phóng mặt bằng, thủ tục hoặc những nguyên nhân khách quan khác.
Do đó, nếu chính sách thuế được cụ thể hóa, cần làm rõ đối tượng nào phải chịu thuế, mức thuế cao hơn là bao nhiêu và tính trên cơ sở nào, đồng thời phải có dữ liệu đủ chính xác để bảo đảm công bằng.
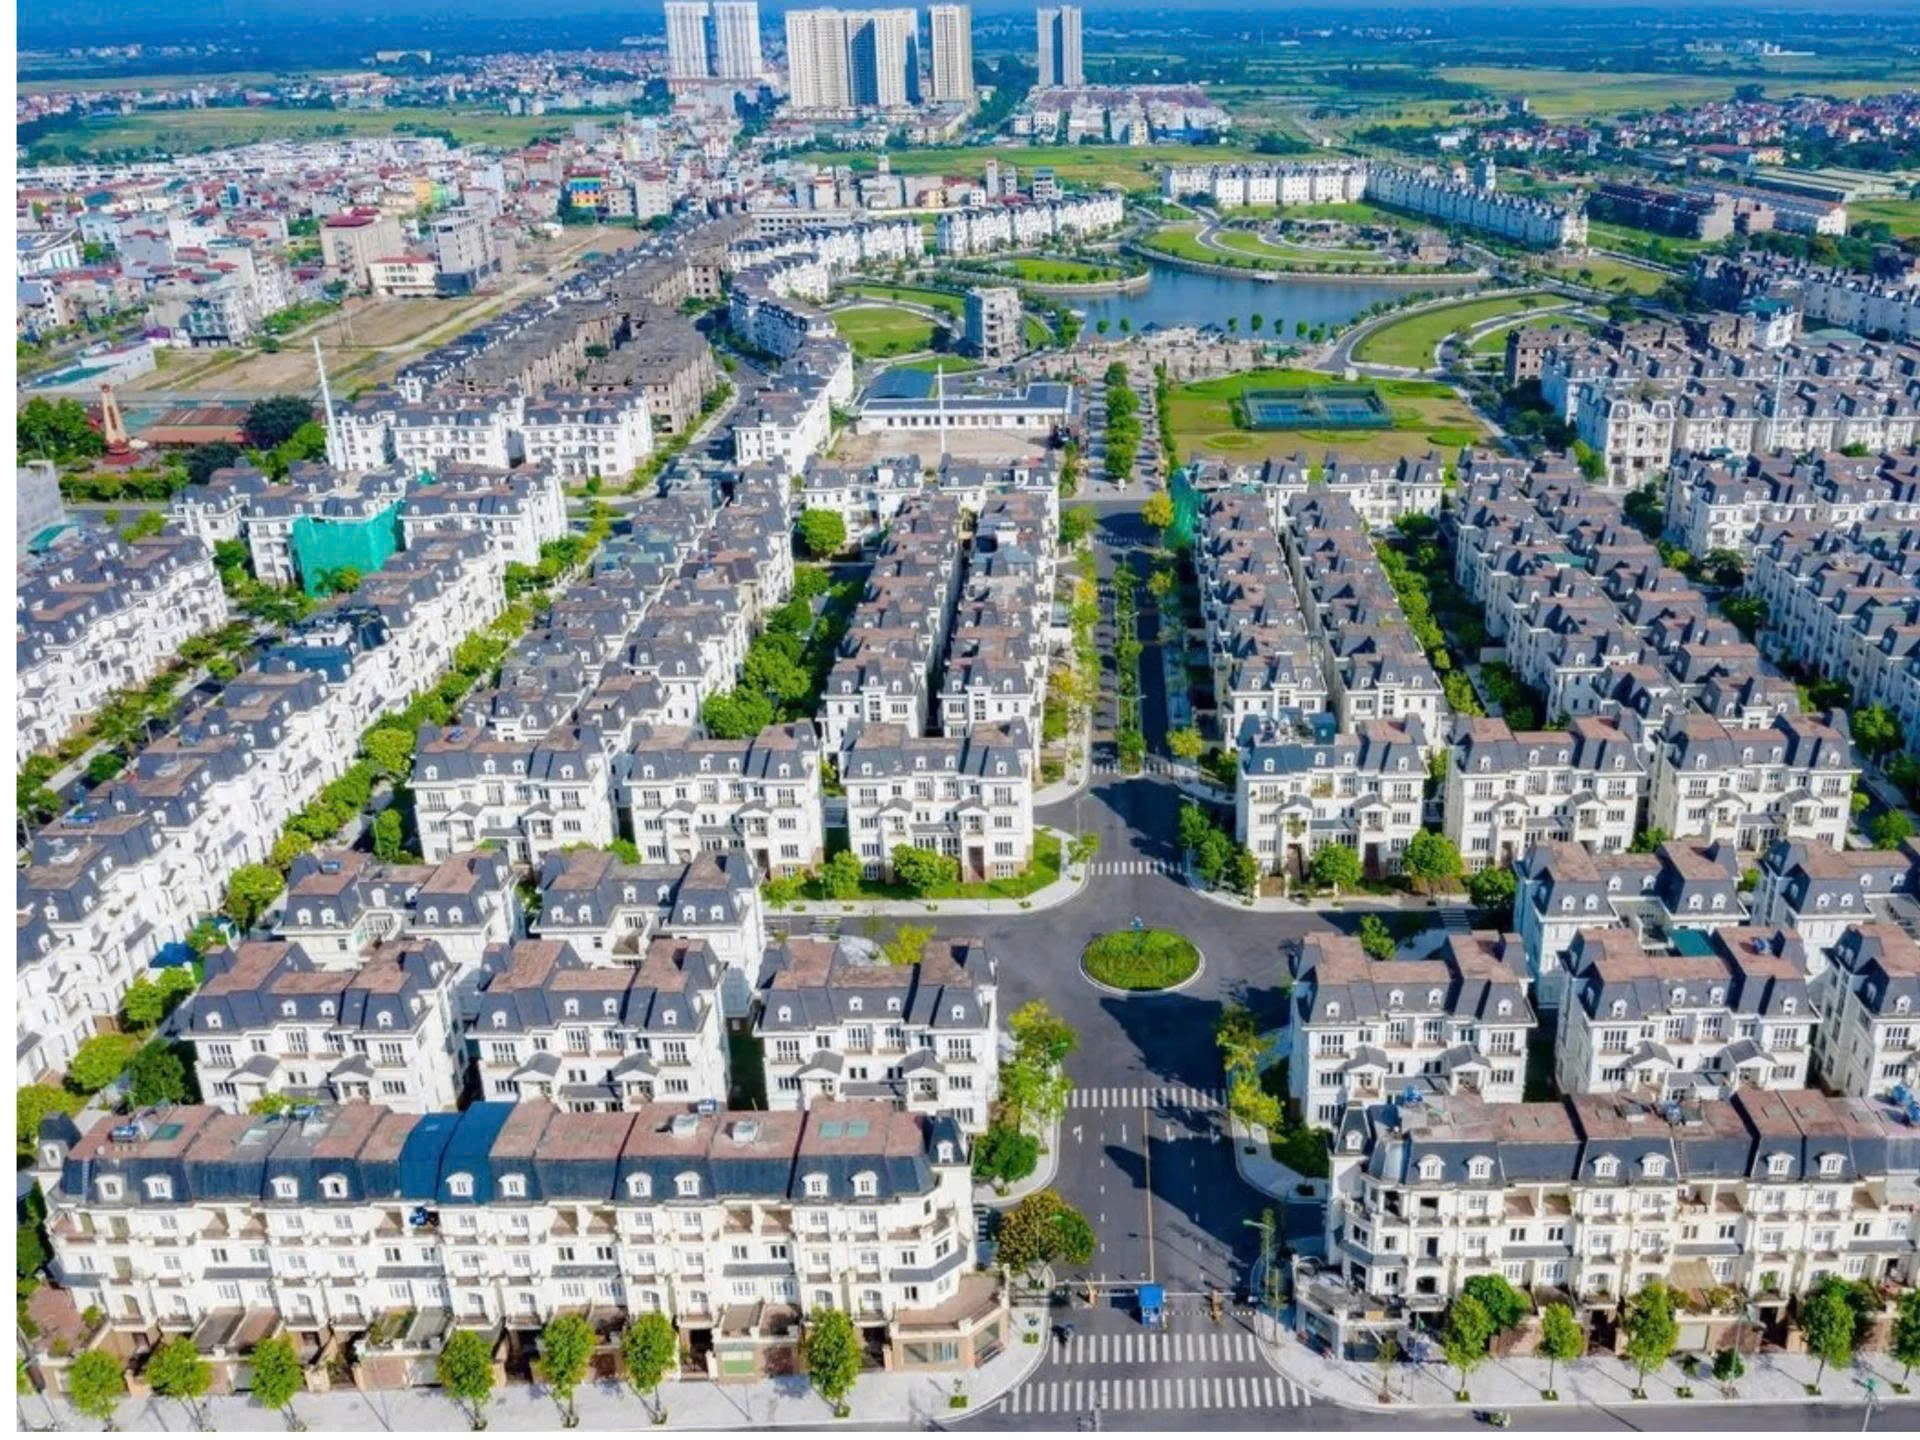
🏗️ Với những dự án chậm tiến độ do thủ tục hoặc nguyên nhân khách quan, ông Hiếu lưu ý pháp luật đất đai hiện hành đã có quy định liên quan việc xem xét các khoảng thời gian bị ảnh hưởng bởi bất khả kháng hoặc chậm thực hiện thủ tục. Vì vậy, việc xác định nguyên nhân dự án “đứng im” sẽ là yếu tố rất quan trọng.
Ngược lại, nếu dự án đình trệ do nhà đầu tư gặp khó khăn tài chính và không còn đủ khả năng triển khai, quan điểm được ông Hiếu đưa ra là không thể vì khó khăn mà tiếp tục giữ đất. Nhà đầu tư phải tính trước cả rủi ro tài chính, phương án tái cơ cấu hoặc rút khỏi dự án.
📌 Đây vẫn đang là định hướng và nội dung được nghiên cứu để thể chế hóa, chưa nên hiểu rằng hiện nay cứ có đất để trống là lập tức bị áp thuế cao. Ngày 21/9, Phó Thủ tướng Hồ Quốc Dũng yêu cầu tiếp tục nghiên cứu đưa vào dự thảo Luật Đất đai (sửa đổi) các nguyên tắc về thuế chống đầu cơ và xử lý đất bỏ hoang, sau đó giao Chính phủ quy định chi tiết.
Chính phủ cũng yêu cầu dự thảo làm rõ cơ chế tài chính xử lý đất bỏ hoang, đất chậm đưa vào sử dụng và tiêu chí cụ thể để xác định các loại đất này.