
💰 “0 đồng” chỉ là cách quảng cáo
Theo chuyên gia bất động sản Lê Quốc Kiên, bản chất của “tặng căn hộ 0 đồng” là người mua cũ chấp nhận bỏ phần tiền đã đóng, đổi lại người mới tiếp quản hợp đồng và nghĩa vụ tài chính.
Ví dụ, căn hộ giá gốc 2,4 tỷ đồng, chủ cũ đã đóng 500 triệu và còn khoản vay 1,9 tỷ đồng. Nếu bỏ luôn 500 triệu, người nhận sau có thể hiểu mình đang tiếp quản căn hộ với giá vốn khoảng 1,9 tỷ đồng, tức thấp hơn khoảng 20% so với giá ban đầu.
Nhưng điều quan trọng không phải chủ cũ “cho” bao nhiêu tiền, mà là giá vốn cuối cùng có thực sự thấp hơn giá thị trường hay không.
📊 Được “cho” 800 triệu chưa chắc đã mua rẻ
Một căn hộ từng được bán với giá 6 tỷ đồng, chủ cũ chấp nhận bỏ 800 triệu, người mới tiếp quản với giá vốn khoảng 5,2 tỷ đồng.
Nghe có vẻ hấp dẫn, nhưng nếu căn tương đương trên thị trường hiện chỉ giao dịch quanh 5 tỷ đồng, thì khoản “tặng” 800 triệu cũng chưa biến nó thành món hời.
Nói cách khác, phải so sánh với giá trị thị trường hiện tại, thay vì chỉ nhìn số tiền mà người mua trước chấp nhận mất.
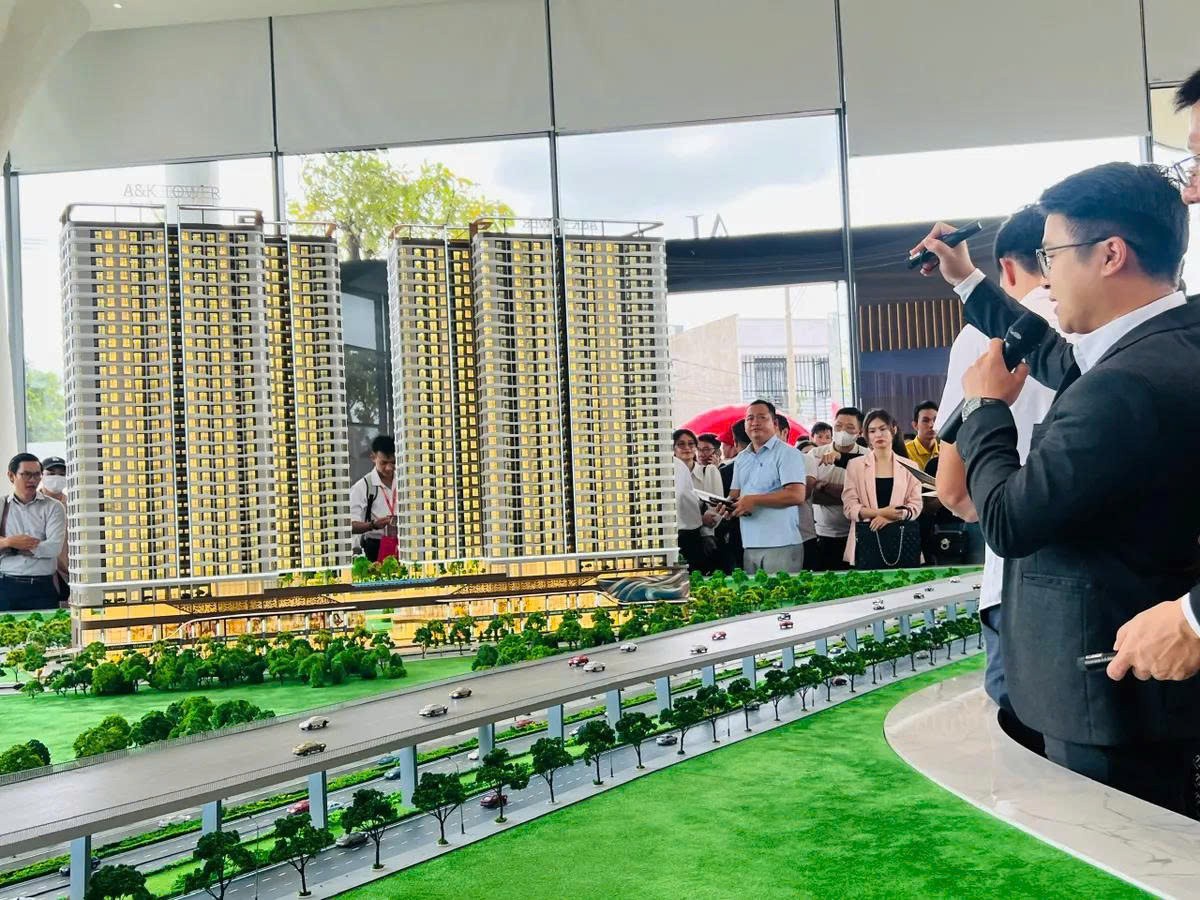
⚠️ Tại sao chủ cũ sẵn sàng bỏ cả tỷ đồng?
Đây là câu hỏi người mua cần làm rõ trước khi xuống tiền.
Có thể chủ cũ gặp áp lực tài chính, hết thời gian ân hạn nợ gốc khiến số tiền trả ngân hàng hàng tháng tăng mạnh. Nhưng cũng không loại trừ khả năng dự án đang có những vấn đề như chậm tiến độ, vướng pháp lý, chủ đầu tư gặp khó khăn tài chính hoặc nguy cơ kéo dài thời gian bàn giao.
Với dự án đang xây dựng, người mua mới không chỉ nhận một căn hộ mà có thể nhận luôn những rủi ro còn tồn tại của dự án.
🏦 Chủ cũ vay được 3–4 tỷ không có nghĩa người mới cũng vay được
Một rủi ro khác là khả năng tiếp cận vốn ngân hàng.
Hồ sơ của người mua trước có thể được duyệt khoản vay lớn nhờ thu nhập và lịch sử tín dụng tốt. Nhưng với người nhận chuyển nhượng, ngân hàng có thể duyệt số tiền thấp hơn hoặc thậm chí từ chối cho vay.
Vì vậy, trước khi đặt cọc, cần làm việc trực tiếp với ngân hàng để xác định rõ: mình được vay tối đa bao nhiêu, hồ sơ thu nhập có đạt yêu cầu không, thời điểm giải ngân ra sao, lãi suất hiện tại và sau ưu đãi thế nào, còn được ân hạn nợ gốc hay không và phí trả nợ trước hạn bao nhiêu.
📑 Đừng giao tiền khi chưa làm rõ với chủ đầu tư
Người mua cũng cần liên hệ trực tiếp chủ đầu tư để kiểm tra chủ cũ đã thanh toán bao nhiêu, còn khoản nào chưa đóng, có bị phạt chậm thanh toán hay không, hợp đồng có tranh chấp hoặc khiếu nại gì và có đủ điều kiện chuyển nhượng hay không.
Nếu căn hộ hoặc quyền phát sinh từ hợp đồng đang liên quan đến khoản vay, tài sản bảo đảm tại ngân hàng, phương án xử lý giữa người bán – người mua – chủ đầu tư – ngân hàng càng phải được làm rõ trước khi giao tiền.
🔎 “0 đồng” không mặc nhiên là món hời, cũng chưa chắc là cái bẫy
Theo ông Lê Quốc Kiên, có trường hợp chủ cũ thực sự gặp khó khăn tài chính và chấp nhận bỏ một khoản tiền lớn, tạo cơ hội để người đến sau mua được tài sản với giá tốt.
Nhưng ở chiều ngược lại, người mua cũ cũng có thể đang tìm cách chuyển những rủi ro họ đã nhìn thấy sang cho người tiếp quản.